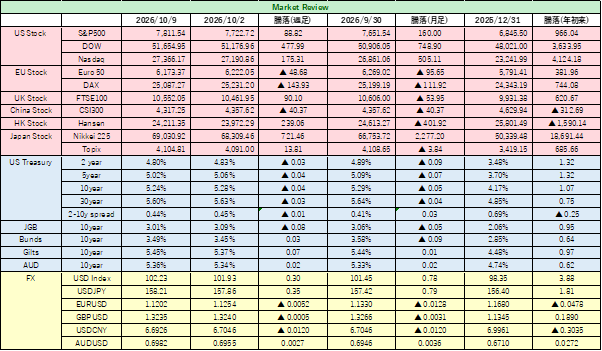
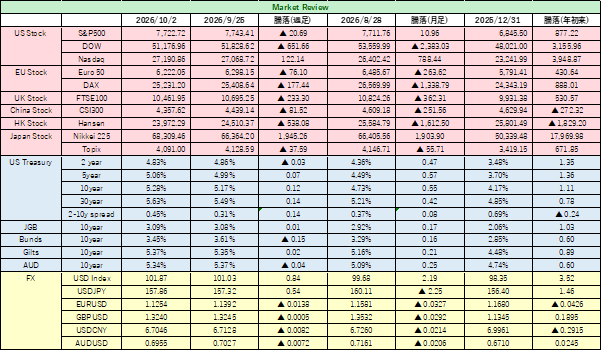
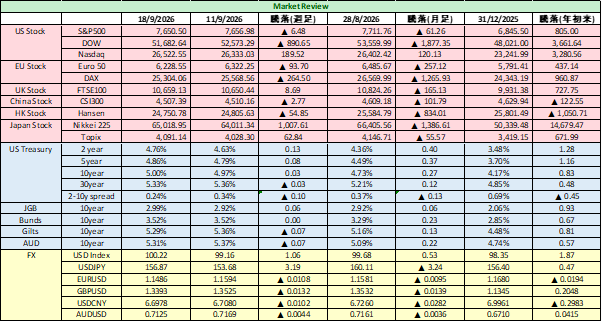
8月米雇用統計 ~ 米国雇用市場は堅調推移
米国労働省が9月4日に発表した8月の雇用統計では、非農業部門雇用者数が16.2万人増となり、事前予想の6万人増程度を大きく上回った。失業率は4.1%で前月から横ばいだった。一方、時間当たり賃金は前年比3.1%増と、前月の3.2%から伸びが鈍化した。
雇用者数の伸びからは、8月の雇用市場が持ち直した可能性がうかがえる。雇用市場の回復は米国経済にとって前向きな材料である一方、物価上昇が続くなかでは、景気がなおやや過熱気味に推移しているとの見方も成り立つ。そのため、FRBが利上げに踏み切る可能性は残されている。
一方で、8月の雇用統計にはインフレ鈍化を示す要素も含まれているとの見方がある。失業率は横ばいだったものの、最近の労働参加率の低下傾向も合わせて考える必要がある。また、時間当たり賃金の前年比上昇率は2021年6月以来の低水準となっており、インフレ圧力は緩やかに和らぎつつあるとの見方につながっている。FOMC委員たちがこれらの数字からインフレ圧力の緩和を読み取れば、利上げを見送る可能性もあろう。実際、ウォラー理事は3日、今後発表される経済指標でインフレ圧力の鈍化が確認されれば、9月のFOMCで政策金利の据え置きを支持する考えを示している。
雇用統計の結果を受け、金融市場では0.25%幅の利上げが実施される確率を6割程度織り込む動きとなった。利上げ観測が強まったことから、米国株式市場では主要3指数がそろって反落して取引を終えた。FRBが今月の会合で利上げに踏み切るとの見方が広がり、幅広い銘柄に売りが出た。外為市場でも同様に、利上げ観測を背景にドルが円やユーロなど主要通貨に対して反発し、上昇した。
9月15~16日には、連邦公開市場委員会(FOMC)の開催が控えている。9月7日はレーバーデー(労働者の日)の米国祝日に当たり、米国株式市場は休場となる。今週は10日に消費者物価指数(CPI)、11日に卸売物価指数(PPI)と重要なインフレ指標の発表が予定されている。金融市場ではFOMC直前までインフレ動向を見極めようとする様子見姿勢が強まるだろう。
ホルムズ海峡の緊張、再び ~ 米・イランが攻撃の応酬
9月5日、米中央軍とイラン軍の間で、イラン周辺海域の船舶をめぐる攻撃の応酬が発生した。米中央軍は、イランの主要な石油輸出拠点であるカーグ島沖などで、イランの石油タンカー3隻を攻撃したと発表。イランのイスラム革命防衛隊が米海軍艦船2隻に弾道ミサイルを発射したことへの報復措置だと説明している。クーパー米中央軍司令官は、「革命防衛隊への明確なメッセージだ。われわれの艦船2隻を攻撃すれば、それを上回る経済的コストが科される。すなわち、そちらの3隻を撃破する」と述べ、抑止を狙った行動であることを強調した。一方、イランのタスニム通信は、米軍のミサイル4発がカーグ島の停泊地付近でタンカー1隻に命中したと報道。イラン報道では、死傷者はなく、乗員は退避したと伝えている。
これに対し、イラン革命防衛隊海軍は声明を出し、すべての船舶に対して、未許可の航路を通過しようとする不審な行動を慎むよう警告した。そのうえで、ホルムズ海峡地域における米軍艦船への攻撃を強化すると表明。さらに、石油タンカー3隻に加え、別の海域にいた米国関連船舶3隻も標的にしたと主張した。米中央軍によれば、米側に負傷者は出ていない。
米国とイスラエルが今年2月にイラン攻撃を開始して以降、紛争は長期化し、交渉は目立った進展を見せていない。トランプ政権は、制裁拡大を通じた経済的な締め付けへと軸足を移そうとしているようにも見えるが、トランプ大統領は軍事行動の可能性も示唆してきた。過去1週間ほどで米国とイランの緊張は一段と高まっており、今回の攻撃応酬はその延長線上にある。今後、偶発的な衝突や報復の連鎖によって、情勢がさらに深刻化する可能性がある。イランはOPECで第3位の産油国であり、紛争前は原油輸出の約90%をカーグ島から行っていた。米国が4月中旬にイラン産原油輸出への海上封鎖を開始して以降、輸出は停止している。トランプ大統領は8月、イランの核開発停止とホルムズ海峡の再開放に向けた合意が速やかに成立することを条件に、新たな対イラン攻撃を見送ると表明した。しかし合意は成立せず、攻撃の応酬は続いている。カーグ島への攻撃は、すでに海上封鎖で打撃を受けているイランの石油産業と経済全体に、さらなる圧力を加えるものだ。米政権は協議の停滞を受け、対イラン二次制裁の強化も発表した。
中東の緊張が高まり、世界的な供給懸念が強まるなか、北海ブレント先物は4日、1バレル=96.28ドルと、7月24日以来の高値で取引を終えた。ホルムズ海峡は世界のエネルギー供給にとって重要な要衝であり、今後の米・イラン双方の出方は、原油価格や金融市場のリスクテイク意欲にも影響を与えることになる。
金融市場見通し 9月6日週
<米国債券市場>
雇用の底堅さと中東リスクで、米国債に売り圧力も
今週の米国債相場は、弱気の見方に傾きやすい展開を予想している。先週末に、発表された8月の米雇用統計では、非農業部門雇用者数が市場予想を大きく上回り、雇用市場の底堅さが改めて示唆された。賃金の伸びには一部鈍化の兆しも見られるものの、雇用の堅調さは米景気がなお失速していないことを示しており、金融市場ではFRBによる追加利上げ、あるいは高金利政策の長期化を織り込む動きが強まりやすい。
米国債市場では、利下げ期待の後退と金利先高観の再燃が重しとなろう。雇用者数の増加幅が大きかったことで、景気減速を理由にFRBが早期にハト派姿勢へ転じるとの見方は後退した。9月FOMCを前に、今週はCPIやPPIといった重要インフレ指標の発表も控えており、物価指標が市場予想を上回れば、短中期債を中心に利回り上昇圧力が一段と強まる可能性がある。
加えて、米国とイランの戦闘再開も債券相場の上値を抑える材料となる。イラン周辺海域での攻撃の応酬を受け、ホルムズ海峡をめぐる地政学リスクが再び高まっている。原油供給への懸念からエネルギー価格が上昇すれば、インフレ圧力の再燃を通じて米長期金利の上昇要因となる。通常、地政学リスクの高まりは安全資産として米国債買いを誘いやすいが、今回の局面では原油高とインフレ懸念が前面に出やすく、債券買いを上回る売り圧力につながる可能性がある。
市場では、2年債など政策金利見通しに敏感な年限で利回りが上昇しやすい一方、10年債利回りもインフレ再加速への警戒から高止まりしやすい。雇用の強さと原油高懸念が同時に意識されるなかでは、利回り曲線全体に上方圧力がかかり、債券価格は下落基調をたどりやすいだろう。
もっとも、米・イラン情勢が一段と緊迫し、金融市場全体でリスク回避姿勢が急速に強まれば、米国債には逃避買いが入る余地もある。ただし、現時点では雇用統計の強さとエネルギー価格上昇への警戒が金利上昇材料として意識されやすく、今週の米国債相場は戻り売り優勢の展開を想定する。
<米国株式市場>
ハイテク株が下支えも、金利上昇に警戒
先週の米株式相場は、引き続きAI関連を中心とするハイテク銘柄が下支えとなり、高値圏で底堅さを保った。エヌビディアなど大型テクノロジー株への資金流入はなお根強く、AI投資の拡大期待が相場の下値を支えた。ただし、買いの広がりは一部の成長株に偏っており、市場全体の上昇力には不安が残る。
相場の重しとなるのは、8月の米雇用統計を受けて再び意識された金利上昇リスクだろう。非農業部門雇用者数が市場予想を大きく上回ったことで、雇用市場の底堅さが確認され、FRBによる追加利上げ、あるいは高金利政策の長期化への警戒感が強まった。金利上昇はPERの高いハイテク株にとって逆風となりやすく、これまで相場をけん引してきた銘柄群ほど利益確定売りの対象になりやすい。
今週はCPIやPPIといったインフレ指標の発表を控え、投資家は物価動向を見極める姿勢を強めるだろう。仮にインフレの粘着性が改めて示されれば、長期金利の上昇を通じて株式市場の上値は一段と重くなる。中東情勢の緊迫化に伴う原油高懸念も、インフレ再燃への警戒を強める材料となる。
米企業業績への期待やAI関連投資のテーマ性はなお相場の支えとなるものの、足元では金利とインフレ指標に対する警戒が優先されやすい。S&P500やナスダックは高値圏で神経質な値動きとなり、好材料には反応しつつも、上値を追うには慎重さが求められよう。今週の米国株式市場は、ハイテク株の底堅さを確認しながらも、インフレ指標と金利動向次第で調整圧力が強まる展開を想定したい。
<為替市場>
ドル安には限界、日米金利差縮小の持続性を見極め
今週の為替市場では、米金利の低下余地があるのかが焦点となりそうだ。8月の米雇用統計では雇用者数の伸びが市場予想を上回り、米雇用市場の底堅さが改めて意識された。賃金上昇率には鈍化の兆しも見られるものの、景気が急速に失速しているとの見方にはつながりにくく、FRBが早期に大幅な利下げへ転じるとの相場観を組みたてるには無理があろう。米長期金利が一方的に低下する余地は限られ、ドル安の進行にも一定の歯止めがかかりやすいと考えるのが妥当であろう。
ドル円では、日銀がタカ派姿勢を強調したことを受け、先週、ドル円は一時1ドル=155円台まで下落した。市場では、日銀の追加利上げ観測と米金利の上昇一服を背景に、日米金利差の縮小を意識した円買い・ドル売りが入りやすくなっている。ただし、実際に日米金利差がどれほど縮小するのかについては、なお見通しにくい。米国では雇用の底堅さに加え、今週発表されるCPIやPPIといったインフレ指標次第で、金利先高観が再び強まる可能性も残る。
そのため、足元のドル円下落を大きな流れの転換点と判断するには、まだ材料不足といえるだろう。日銀の政策正常化期待が円相場を支える一方で、米金利が高止まりする限り、ドルの下値は底堅さを保ちやすい。今週はインフレ指標や米金利の反応を確認しながら、ドル安・円高の流れが一段と定着するのか、それとも一時的な調整にとどまるのかを見極める局面となりそうだ。
<原油相場>
米・イラン紛争長期化で供給不安、原油は強含み
今週の原油相場は、米国とイランの紛争長期化を背景に、上値を試しやすい展開となりそうだ。両国の軍事衝突は7カ月目に入り、イラン周辺海域では米中央軍とイラン軍による攻撃の応酬が再燃した。イランの主要な石油輸出拠点であるカーグ島沖でのタンカー攻撃や、ホルムズ海峡周辺における米艦船への攻撃示唆は、中東産原油の供給ルートに関する不安を一段と強めている。
先週の原油相場は、こうした地政学リスクを織り込む形で上昇し、週足ベースでも大きく値上がりして取引を終えた。北海ブレント先物は1バレル=92.68ドル、米WTI先物は91.48ドルとなり、週間では北海ブレントが7.6%、WTIが約10%それぞれ上昇した。紛争の長期化により、中東の供給ルートが機能しないとの見方が、原油の買い材料として意識されている。
特に、ホルムズ海峡は世界のエネルギー供給における要衝であり、同海域での緊張が続けば、実際の供給途絶が限定的であってもリスクプレミアムは残りやすい。イランはOPEC内でも有力な産油国であり、カーグ島への攻撃や海上封鎖の継続は、同国の輸出能力だけでなく、周辺地域の輸送安定性にも影を落とす。米政権による二次制裁強化も、イラン産原油の市場復帰を遠のかせる要因となろう。
もっとも、原油価格の上昇が急ピッチで進めば、消費国の需要減速懸念や利益確定売りが上値を抑える可能性もある。今週は米・イラン双方の追加行動に加え、米インフレ指標やドル相場の反応も焦点となる。地政学リスクが供給不安を支える一方、価格上昇による需要への影響も意識されやすく、原油相場は高値圏で神経質な値動きとなるだろう。
<金相場>
金利上昇が重し、地政学リスクが下支え
金相場は、米金利上昇への警戒が上値を抑える一方、地政学リスクや通貨価値の低下懸念が下支えする、方向感の定まりにくい展開を予想している。金価格は、ジャクソンホール会議前の8月半ばには、約3カ月ぶりの高値を付けた後、ウォーシュFRB議長のタカ派的な発言や米金利上昇を受けて反落した。金は利息を生まない資産であるため、利上げ観測や長期金利の上昇局面では投資妙味が薄れやすい。
先週発表された8月の米雇用統計では、非農業部門雇用者数が市場予想を大きく上回り、FRBによる追加利上げ、あるいは高金利政策の長期化を意識させる内容となった。発表直後、金現物は一時2%超下落し、1オンス=4,364.99ドルまで下げた。雇用の底堅さが確認されたことで、インフレ抑制に向けた金融引き締めが続くとの見方が広がり、金相場には売り圧力がかかりやすくなっている。
一方で、金相場を支える材料も残る。米財務省が長期国債を対象とした流動性支援のための買い戻し拡大を表明したことを受け、市場では通貨価値の下落、いわゆるデベースメントへの警戒感がある。FRBがインフレ抑制姿勢を十分に示せないとの見方が残る限り、金は通貨価値の目減りに備える代替資産として選好されやすい。
さらに、米国とイランの対立が長期化し、ホルムズ海峡周辺の緊張が再び高まっていることも、安全資産としての金需要を下支えするだろう。イランは米国による経済制裁の拡大に報復を示唆しており、原油価格の上昇を通じてインフレ懸念が再燃すれば、金にはインフレヘッジとしての買いも入りやすくなろう。
もっとも、金利上昇とドルの底堅さが続く環境では、金相場が一気に上値を追う展開は想定しにくい。FOMC前にはCPIやPPI、月末にはPCEといった米インフレ指標を確認しながら、FRBの利上げ観測により振れる展開となろう。地政学リスクやデベースメント懸念が下値を支える一方、米金利の高止まりが上値を抑える構図が続き、金相場は高値圏で神経質な値動きを見ることになろう。
About the Author