米中間選挙まで1カ月 ~ 苦戦が伝えられる共和党
米国では11月3日に「中間選挙」が実施される。投票まで1カ月足らずとなった。「中間選挙」は、大統領の任期4年の中間に行われ、時の政権の政策などへの評価が投票行動に反映するため、「大統領への信任投票」の意味合いが強いと言われる。トランプ大統領の任期は、2029年1月までだが、議会で共和党が多数を失えば、トランプ政権の米国内での政策実行能力は低下し、外交での成果に依存する可能性も高まる。
「中間選挙」と呼ばれる連邦議会選挙では、上院の定数100議席のうち約3分の1(今回は任期途中で上院議員を辞職して政権入りしたバンス副大統領とルビオ国務長官の2議席を含む35議席)と、下院の定数435議席が改選される。また、各州の議会選挙や全米50州のうち実に36州で知事選が実施される。共和党が上下両院で過半数を維持できればトランプ政権は、今までのような強気の議会運営が可能となる。しかし、民主党が上下両院またはどちらかでも過半数を奪えばトランプ政権が企図した通りに政策が実現することは難しくなる。
予備選ではトランプ系候補が躍進も、肝心の無党派層
共和党、民主党各党では、本選に立候補する候補者は予備選で決まる。今年3~9月に行われた各州予備選では、激しい戦いが繰り広げられた。共和党予備選では、トランプ大統領が支持する候補者の勝利が相次いだ。一方、民主党予備選では、経済格差の是正や公共サービスの拡充などを訴える候補が、民主党指導部が推す主流派候補を破る展開が目立った。共和党は、こうした候補者を「急進左派」と印象付けるキャンペーンを展開している。
アメリカは二大政党制で、共和党・民主党両党は確固たる支持基盤を持っている。しかし、両党の支持基盤は近年拮抗しており、国政選挙の本選では無党派層の動きが勝敗を左右している。共和党候補にはトランプカラーが強すぎるために、民主党候補には『左派』へのアレルギーから、いずれも無党派層の受け皿となりうるのか、不透明な状況であり、無党派層がトランプカラーの共和党候補を選ぶのか、野党色を鮮明にした民主党候補を選ぶのかによって、結果が大きく変わるだろう。
選挙の争点は物価高対策・関税措置
今回の選挙の争点は、物価高対策やトランプ大統領が推進した各種政策への是非である。トランプ大統領は2024年大統領選で自国の利益を最重視する「米国第一主義」を掲げ、不法移民対策や関税措置などを公約として掲げて勝利し、貿易相手国への高関税や不法移民の送還、連邦政府の人員削減などを進めた。2026年2月には対イラン戦争を開始し、対抗措置としてイランはホルムズ海峡を事実上封鎖し、石油供給が大混乱に陥って、原油価格が急騰、アメリカ国内でもガソリン価格の高騰が国民生活を圧迫し、有権者は不満を募らせています。9月30日時点の各種世論調査では、トランプ大統領の支持率は平均で38.8%と、就任直後の50.5%から大幅に低下した。
中間選挙では伝統的に、与党側に厳しい結果が突き付けられてきた。1938年以降の中間選挙22回のうち、政権与党が下院議席を上積みできたのはクリントン政権下の1998年と、ブッシュ政権下の2002年のみだった。現在は、大統領職と連邦議会の上下両院の過半数を共和党が握り、政治の実権を共和党が握る「トリプルレッド」と呼ばれる状態にある。しかし、今回の中間選挙では全議席が改選される下院では、歴史的にも政権与党が苦戦する傾向がある上に、有権者のトランプ政権の物価高対策への不満が逆風となり、民主党有利と言われる。
「レームダック」化もありうる
仮に、民主党が下院で多数派、上院は共和党が多数を維持となれば、大統領と議会多数派の党が異なる「ねじれ」状態が生まれる。トランプ政権にとっては、望む通りに法案の成立や政策の実現が難しくなる。特に下院は予算を優先審議するため、予算が通せず、連邦政府閉鎖のリスクは高まることになろう。大統領を罷免する「弾劾訴追」もカードとして有効となり、トランプ政権は議会手続きがいらない大統領令を連発し、政治的に一段と混乱をきたす展開もあり得よう。
トランプ政権にとって最悪のシナリオは、上下両院で民主党が多数を握り、完全な「ねじれ」状態になることだろう。残り2年の任期があってもトランプ政権は「レームダック(死に体)」化し、共和党内でもトランプ大統領の求心力が低下する可能性が出てくる。トランプ政権の弱体化の影響は、外交通商政策にも及び、国際社会にも波及するだろう。
もちろん、「トリプルレッド」が継続するシナリオも十分にあり得る。この場合、大幅な政策の変更はなく、保護主義政策や移民規制など、これまでの政策を推し進め、政権の集大成として実績を積み上げることに全力を挙げるだろう。イランやウクライナなどの外交問題でも著しい成果を求めて動く可能性も高まる。
金融市場見通し 10月12日週
<米国債券市場>
債券利回り上昇が落ち着くか ~ 注目はインフレ指標
米短期金融先物市場では、10月27~28日の連邦公開市場委員会(FOMC)で0.25%ポイントの利上げが決定される確率を2割程度織り込んでいる。12月8~9日のFOMCで利上げが決定される確率は8割を超え、市場では年内の追加利上げが確実視されている。9月の米雇用統計は予想外の内容となったものの、12月会合までを見通せば追加利上げ観測は根強く、政策金利が当面高水準に維持されるとの見方は崩れていない。
もっとも、米国債への全面的な売り圧力はいったん和らいだ。トランプ大統領が中間選挙前にはイランを攻撃しないと表明したことも材料視されたが、それまでの債券利回りの上昇ペースが速く、持ち高調整が入りやすい局面にあったことも背景とみられる。
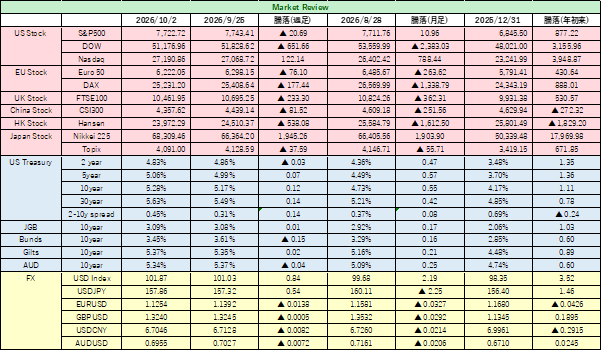
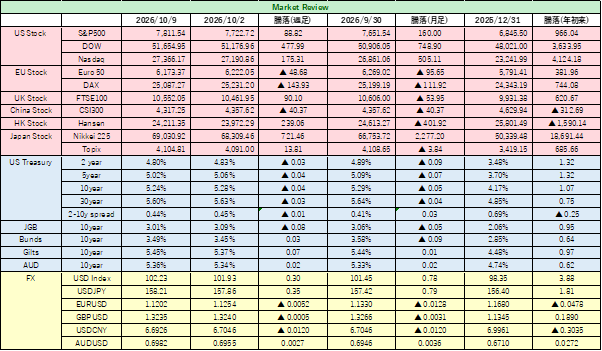
先週末の終値は、指標となる10年債利回りが5.261%となり、週間では3.5bp低下した。低下幅は過去2カ月で最大だった。2年債利回りは4.799%、30年債利回りは5.608%で、週間で2.9bp低下した。2年債と10年債の利回り格差は45.5bpとなり、短期金利の低下幅が長期金利を上回ったことで、イールドカーブはスティープ化した。
今週も、債券利回りは高止まり、低下しづらいとの見方を維持する。雇用統計の軟化は短期ゾーンの金利上昇を抑える一方、長期・超長期ゾーンでは、インフレ懸念、財政不安、国債供給の増加、タームプレミアムの上昇が重石となる。10年債利回りは5%台、30年債利回りは約20年ぶりの高水準圏で、神経質な推移が続きやすい。経済指標が弱含めば一時的に債券買いが優勢となる場面はあっても、需給と財政を巡る構造的な懸念が残る限り、利回りの低下余地は限られよう。今週の焦点は、利回りの方向そのものより、長期債売りの勢いとイールドカーブのスティープ化がどこまで進むかにある。
債券市場では、今週発表されるインフレ指標にも注目が集まる。消費者物価指数(CPI)は14日、卸売物価指数(PPI)は15日にそれぞれ発表される。
<米国株式市場>
債券利回りの動きに注意、業績発表始まる
先週の米国株式市場は、主要3指数がそろって上昇し、最高値圏で取引を終えた。中東情勢への警戒がやや後退したほか、本格化する第3・四半期決算への期待が相場を支えた。10月9日の終値は、ダウ工業株30種平均が51,654.95ドル、S&P500種株価指数が7,811.54、ナスダック総合指数が27,366.17だった。週間では、S&P500種が1.2%高、ダウが0.9%高、ナスダックが0.6%高となる一方、ラッセル2000は2,806.98と週間で下落し、大型株優位の構図が続いた。投資家の関心は、企業決算に加え、今週発表される消費者物価指数(CPI)と卸売物価指数(PPI)に移っている。CPIは14日、PPIは15日にそれぞれ発表される。
第3・四半期の決算発表は今週から本格化する。ウェルズ・ファーゴ、ゴールドマン・サックス、シティグループ、JPモルガン・チェース、バンク・オブ・アメリカ、モルガン・スタンレーなど米大手金融機関の発表が相次ぐ予定で、金利上昇が融資収益や信用コスト、投資銀行業務に及ぼした影響が焦点となる。S&P500構成企業の7~9月期利益は前年同期比30.6%増との強気予想もあり、業績拡大が株価の高値圏を正当化できるかが問われる。業種別では、エネルギーやテクノロジーに高い増益率を見込む予想がある一方、金利高や原油高が企業のコストと利益見通しに与える影響にも注意が必要だ。
今週の米国株は、企業決算への期待が下支えとなる一方、長期金利の高止まりが上値を抑える、方向感の定まりにくい展開を予想する。第4四半期は歴史的に株価が上昇しやすく、年末に向けた季節性も支援材料となる。ただし、最高値圏にあるだけに、決算や物価指標が市場予想に届かなければ、利益確定売りが広がりやすい。10年米国債利回りは5.24%と高水準にとどまっている。株価上昇と高金利が併存するなか、相場の持続力を見極める局面が続く。CPIやPPIがインフレ圧力の根強さを示せば、追加利上げ観測とともに金利が一段と上昇し、割高感のある成長株には逆風となる。一方、物価指標が落ち着きを示し、大手金融機関の決算が景気の底堅さを裏付ければ、主要指数は最高値を試す余地がある。今週は決算と金利の綱引きが相場の方向を左右しよう。
<為替市場>
米金利高と米経済の安定感が米ドルを下支え~ドル・ブル継続
先週の為替市場では、想定通り米ドルが堅調に推移し、円やユーロなど主要通貨に対して上昇を続けた。主要通貨に対するドル指数は0.13%高の102.25。週間では約0.3%上昇した。上昇は4週連続となり、2025年5月以来の長さとなった。
9日のニューヨーク市場終値は1ドル=158.25円となり、円は週足ベースで対ドルで4週連続下落した。ユーロ/ドルは1ユーロ=1.1198ドルと、1.12ドルを割り込んで取引を終え、週間では約0.5%下落した。ユーロは10月5日に1ユーロ=1.1161ドルと1年5カ月ぶりの安値を更新。週足では5週連続安となり、2025年初旬以降で最長の下落期間を記録した。フランスの公的債務を巡る懸念がユーロの重石となった。一方、世界的に債券売りが優勢となっていたが、トランプ米大統領が中間選挙前にイランを攻撃しないと表明し、原油価格が下落したことなどから、週末にかけて市場は落ち着きを取り戻した。
米短期金融先物市場では、10月27~28日の連邦公開市場委員会(FOMC)で0.25%ポイントの利上げが決定される確率を2割程度織り込んでいる。次回の12月8~9日のFOMCで利上げが決定される確率は8割を超えており、金融市場では年内の追加利上げを確実視している。
ドル/円は、米金利高による上昇圧力と、日本の通貨当局による円安けん制や為替介入への警戒が綱引きする展開を予想する。日米金利差と日本の緩和的な金融環境は、引き続きドル高・円安要因となる。一方、158円台後半から160円に近づくにつれて、政府・日銀の発言や介入への警戒が強まりやすい。今週は156~160円程度のレンジを想定する。基調として押し目ではドル買いが入りやすいものの、上昇ペースは緩やかになるとみる。
ユーロ/ドルは、上値の重い展開を予想する。米金利の高止まりに加え、フランスの財政問題、欧州のガス価格上昇、域内景気への懸念がユーロの重石となる。ユーロ圏の債券市場が不安定化すれば、安全資産としてのドル需要が強まり、ユーロ/ドルは1.10~1.14ドルのレンジ内で下値を試す可能性がある。ただし、米経済指標が相次いで弱含み、米長期金利が明確に低下した場合には、積み上がったドル買いポジションの調整を背景に、ユーロが反発する余地もある。
今週も、ドルが堅調に推移するとの見方を維持する。米連邦準備理事会(FRB)の金融政策の行方を見極めるうえで、FRB当局者の発言が注目される。なかでも、ウォーシュFRB議長が16日にタイ・バンコクで開かれる国際通貨基金(IMF)年次総会で行う講演が焦点となる。また、今週発表されるインフレ指標にも注目したい。消費者物価指数(CPI)は14日、卸売物価指数(PPI)は15日にそれぞれ発表される。
インフレ懸念、原油高、米国債の供給増、タームプレミアムの上昇を背景に、米長期金利が高水準にとどまる可能性は高い。米国と主要国との金利差が大きく縮小しない限り、ドルの下値は限定的となろう。もっとも、ドル高が一方向に進む展開は想定しにくい。米景気指標の下振れやFRB高官の慎重な発言があれば、短期的にドル売りが強まる場面には注意が必要である。
About the Author