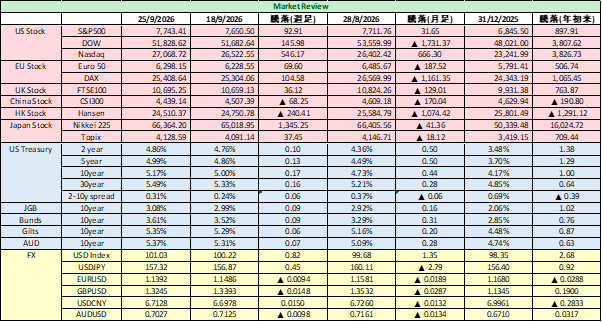
外国為替市場ではドル高・ユーロ安の流れが強まっている。背景には米国の長期金利の高止まりだけでなく、欧州の景気、財政、エネルギーをめぐる複合的な不安がある。
9日午後の外国為替市場では、ユーロ/ドルは1ユーロ=1.12ドル台前半で推移し、10月に入ってから、ユーロの下落基調が続いている。主要通貨に対する米ドル指数である米ドルインデックスは、102前後と、約1年半ぶりの高値圏にある。年初から見てもドルは対ユーロで約5%上昇しており、足元の値動きは一時的なドル買いというより、米欧のファンダメンタルズの差を映した動きと理解したほうが良いだろう。
米長期金利の高止まりがドルを支える
ドル高の最大の要因は、米長期金利が高水準を維持していることにある。9月の米雇用統計は非農業部門雇用者数が2.9万人増にとどまり、失業率も4.2%へ上昇した。発表直後は追加利上げ観測が後退し、ドル売りが先行したものの、米10年債利回りが反転し5.28%近辺まで持ち直すと、ドルも下げ幅を縮めた。
金融市場が意識しているのは、目先の金融政策金利だけではない。根強いインフレ、原油高、米国債の供給増、タームプレミアムの上昇が長期金利を押し上げ、米国資産の利回り面での相対的な魅力を高めている。米国経済が相対的に底堅い推移を見せていることも、ドルを買いやすい環境につながっている。
フランス発の財政不安、ユーロ圏全体へ
一方、ユーロには欧州固有の弱材料が重なっている。とりわけ市場の警戒を集めているのが、フランスの巨額の財政赤字と、財政再建を進めにくい現在の政治状況だ。フランス国内の政治勢力は、右派政党の台頭と保守・左派ばらばらの分裂状態で、大きな政治的な前進が進みにくい。このため、財政規律が改善に向かう兆しは見えない。そのため、フランスとドイツの10年物国債の利回り差は大きく拡大し、イタリア国債とドイツ国債の利回り差も広がった。投資家は、財政リスクが一国にとどまらず、ユーロ圏全体の信用や金融環境に波及する可能性を意識している。
国債の利回り差拡大は、単なる債券市場の変化ではない。域内各国の資金調達コストのばらつきが大きくなれば、金融政策の効果が均一に届きにくくなる。こうした「分断化」への懸念は、共通通貨ユーロの構造的な弱点を改めて浮かび上がらせている。
ECBの利上げでもユーロが買われない理由
欧州中央銀行(ECB)は9月、インフレ抑制を目的に政策金利を0.25%引き上げた。通常なら利上げは通貨の下支え要因となるが、今回はユーロ買いが続かなかった。市場が、金利上昇による運用面の利点よりも、景気への悪影響を重く見たためだ。
さらに、欧州はエネルギー価格上昇の影響を受けやすい。エネルギー高はインフレを押し上げる一方、家計の購買力と企業収益を圧迫する。ECBが追加引き締めに動けば景気不安が強まり、慎重になればインフレへの警戒が残るという難しい構図だ。この政策余地の狭さが、ユーロの上値を抑えている。
安全資産需要もドルに追い風
米欧の金利差に加え、世界的な不確実性の高まりもドル優位を強めている。欧州の財政不安やエネルギー高で投資家のリスク回避姿勢が強まると、流動性が高く安全資産とみなされやすいドルに資金が向かう。ユーロはドルの主要な代替通貨だが、欧州自身が不安の震源となる局面では、その受け皿になりにくい。
焦点は米金利と欧州債券市場
当面のユーロ/ドルは上値の重い展開が見込まれる。米長期金利が高止まりし、フランスを中心とする財政不安や欧州のエネルギー問題が続く限り、ドルの下値は限られやすい。相場は1.10~1.14ドルのレンジ内で下値を試す可能性があると見ておいた方がよいだろう。
ただし、ドル高が一方向に進むとは限らない。米景気指標が相次いで下振れし、米長期金利が明確に低下すれば、積み上がったドル買いポジションの調整からユーロが反発する余地もある。今後は、米国のインフレ・景気指標に加え、フランスとドイツの国債利回り差、欧州のガス価格、ECB高官の発言が方向感を左右する材料となる。
About the Author