9月日米とも利上げ実施~FOMC・政策決定会合で
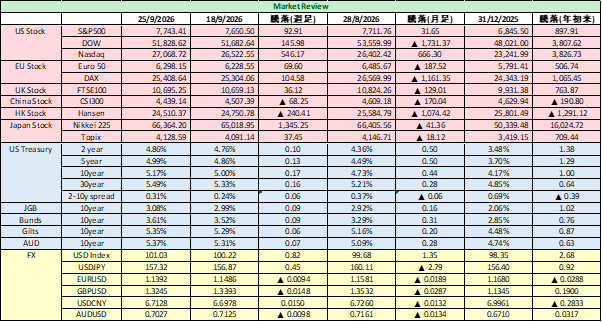
先週9月14日週の米国債券市場は、9月FOMCでの利上げをほぼ織り込んだうえ、年内と来年初での追加利上げ観測を織り込みに行き、債券には売り圧力が続く展開となった。2年債利回りは4.76%まで上昇、10年債利回りは5.00%の大台に乗せ、金融引き締めの長期化を織り込む動きが鮮明となった。一方で、30年債利回りは5.33%と前週末比で小幅に低下するという現象が2週続いた。2年債と10年債の利回り差も約24Bpsまで一段と縮小した。足元金利の上昇による将来の景気減速が意識され始めた構図も現れた点に、注目しておきたい。
9月FOMCでの政策声明、経済・金利見通し、議長会見から総合すると、追加引き締めや金利を高い水準に据え置く期間が長期化することも示唆し、相当に「タカ派」スタンスに傾斜したように見受けられる。タカ派姿勢が鮮明になったことで、予想通り2年債を中心に利回りは上振れた。
金利上昇要因が強まる
中東情勢は、戦闘の長期化が避けられない見通しとなってきた。サウジアラビアの国営石油会社サウジアラムコは、欧州の顧客2社に対して10月分の原油供給を見送ることを通知したことが報じられた。紅海に原油を供給するパイプラインが、攻撃を受けて、ヤンブー港からの原油積み出しができなくなっていることが直接の原因であるという。ただ、サウジアラビアの働きかけを受け、中国がイランに対し、イエメンの親イラン武装組織フーシ派の抑制に協力するよう非公式に要請したことも伝えられた。そのため、先週末、北海ブレント先物は1バレル=104.87ドル、米WTI先物は1バレル=100.30ドルで取引を終えた。
原油価格はここ数週間、米国とイランが攻撃を再開したほか、フーシ派も軍事活動を強化したことで下値を切り上げている。世界的な精製能力の問題も相まって、主要市場ではディーゼルなどの主要燃料の価格も高騰している。価格は供給不安から高止まりする見通しが強まっている。
9月FOMCでは、FRBの金融政策スタンスが「タカ派」に傾いていることが明確となった。今後はインフレ圧力がどう推移するのかに注目が集まろう。次に公表される物価指標はPCE(個人消費支出)である。
米10年債利回りは5%台に乗せた。今後はこの水準が定着するかどうかに引き続き注意したい。米10年債利回りが5%前後で高止まりすれば、株式にも相対的な割高感が意識されるようになるだろう。特に高PERの成長株や資金調達負担の大きい小型株には逆風となる。加えて、先々週からは米大型株ファンドから大規模な資金流出が観測されている点にも注意が必要である。基本シナリオは、AI関連株の押し目買いが指数を支えながらも、金利高への警戒で上値が限定されるもみ合いだろう。FOMCでタカ派姿勢が確認された以上、原油高が重なって、株価には調整色が強まる可能性に注意したい。
About the Author