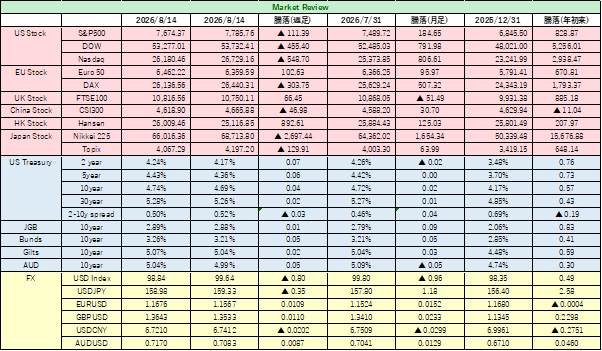
国際金融ストラテジスト長谷川建一が解説する金融市場レポート
米国とカナダの貿易交渉が決裂~再び関税合戦
米国は8月22日、カナダとの通商交渉が決裂したことを受け、200億ドル相当のカナダ製品に50%の追加関税を発動した。関税は同日午前0時過ぎに発効したが、対象はカナダの対米輸出の5%強にとどまり、経済全体への影響は限定的との見方もある。
カナダのルブラン対米貿易担当相とグリア米通商代表部(USTR)代表は、期限内の合意を目指してワシントンで先週3日間協議していた。交渉破綻の数時間前までは合意に近づいているとの見方もあった。合意案には、鉄鋼、アルミニウム、自動車への関税引き下げに加え、カナダの酒類販売店で米国産酒類の取り扱いを再開する内容が含まれていた。
協議が頓挫した責任を巡っては、米加双方が非難の応酬を続けている。カーニー首相は通商交渉の停止と交渉担当者のオタワ帰還を指示したと表明し、新たな関税には同額の報復措置で対抗するとした。声明では、担当者が「最後の瞬間までカナダ国民の利益を守るため尽力した」と強調する一方、米国が土壇場で提案条件を変更したことは「不公正で経済合理性を欠く」と批判した。一方、グリア氏はホワイトハウスで、カナダが「今週合意していた条件に基づく通商合意の最終決定を拒んだ」と述べた。
トランプ政権高官によれば、米国案は主要な対米輸出国の中で、カナダに最も有利な関税条件を提示するものだったという。ただ、カナダは鉄鋼、アルミ、自動車、木材などでさらなる譲歩を求めたとされ、同高官は追加協議の予定はないと述べた。
米国の関税発動を受け、カーニー首相は9月8日から米国産品に対する対抗関税を課す方針を示した。対象は鉄鋼、乳製品、家電、農業機械、パルプ・紙、電子機器などで、米国がこれまでカナダに関税を課してきた品目の一部も含まれる。首相は「カナダの労働者、農家、家庭、企業を守るため、米国の新たな関税に同規模で対抗する」と述べ、影響を受ける産業への支援策も来週にも発表するとした。
米国とカナダの貿易交渉は、土壇場の協議にもかかわらず合意に至らず、両国関係は新たな緊張局面に入ったと言える。交渉は、カナダのルブラン対米貿易担当相と米通商代表部(USTR)のグリア代表がワシントンで協議を重ね、一時は合意が近いとの見方も出ていた。合意案には、鉄鋼、アルミニウム、自動車をめぐる関税引き下げや、カナダ国内での米国産酒類の取り扱い再開などが含まれていたとされる。しかし最終局面で双方の主張は食い違い、米側はカナダが既に合意した条件での最終決定を拒んだと批判。これに対しカナダ側は、米国が土壇場で条件を変更したとして反発した。
カナダのカーニー首相は、米国との通商交渉を停止し、交渉担当者をオタワへ戻すよう指示したと表明した。さらに、米国の追加関税に対しては「同規模」で報復するとし、9月8日から米国産の鉄鋼、電子機器、乳製品、家電、農業機械、パルプ・紙などを対象に関税を課す方針を示した。新たな米国関税で打撃を受ける国内産業への支援策も、近く公表する見通しだ。
今回の対立は、単なる二国間の関税問題にとどまらない。米国・メキシコ・カナダ協定(USMCA)の見直しを控えるなか、自動車や素材、農産品などで国境をまたぐ北米の生産体制に不透明感を広げる恐れがある。関税の直接的な対象規模は限定的でも、企業の調達判断や価格転嫁、投資計画に波及すれば、北米経済全体の競争力を損なうリスクもある。
金融市場見通し 8月24日週
<米国債券市場>
長期金利上昇を嫌うベッセント財務長官
最近のベッセント米財務長官の発言内容を総合すると、金利の上昇に神経をとがらせていることがわかる。米長期金利の上昇が財政運営と金融市場の双方に重くのしかかり始めている点を相当に意識した内容と筆者は受け止めている。財政赤字の拡大懸念に加え、AI関連投資の拡大や地政学リスクを背景に資本需要が強まり、米国債利回りには構造的な上昇圧力がかかっている。長期金利の上昇は、政府の利払い負担を増やすだけでなく、住宅ローンや企業の資金調達コストを押し上げ、株式市場のバリュエーションにも影響を及ぼすため、財務省としても看過しにくい局面にある。特にトランプ政権は、低金利を指向する傾向にあり、政権内の立ち位置から言っても、長期金利の上昇抑制は、財務長官の需要任務でもある。
こうしたなかで注目したいのが、先週のFRBによる長期米国債を中心としたレポ取引である。レポ取引の拡大は、短期的には国債市場の流動性を補い、需給のひずみを和らげることで利回り上昇を抑える効果が期待される。ただし、これは市場の急変をならす「表面的な調整」に近く、財政不安や民間部門の資本需要拡大といった長期金利上昇の根本要因を取り除くものではない。ベッセント氏の発言は、FRBの金融政策だけでは制御しきれない長期金利の動きに、財務省も強い警戒感を抱いていることを示している。
もう一つの焦点は、為替介入と米国債市場の関係である。7月末の日米通貨当局による円買い協調介入では、通常想定される米ドル売り・円買いではなく、ユーロ売り・円買いを支持したとされる。さらに、FIMAレポ・ファシリティを通じ、日本政府・日銀が保有する米国債を担保に一時的にドルを調達できる仕組みに言及したことも、為替市場の安定化が米国債売りにつながる事態を避けたいとの意図をうかがわせる。つまり、円買い介入を支援しつつも、米国債市場に追加的な売り圧力を生じさせないことが、ベッセント長官の重要な関心事になっているということである。
ベッセント氏の一連の発言と対応は、長期金利の上昇そのものを政策的に押さえ込むというより、急激な利回り変動や市場の流動性悪化を防ぐための安全網と位置づけられる。米国債買い戻しやレポ機能の活用は、金利上昇圧力を一時的に和らげる効果を持つ一方、財政規律への懸念やAI投資に伴う資金需要が続く限り、長期金利の上昇基調を根本から止めることは難しい。今後は、米財務省が市場安定をどこまで支えられるかと、構造的な金利上昇圧力との綱引きが焦点となろう。
<米国株式市場>
AIブーム一服後のテーマは?
先週の米国株式市場は、米国債の不安定な動きや中東情勢を巡る不透明感に投資家心理が揺れ、主要株価指数はいずれも週間で下落した。S&P総合500種とハイテク株比率の高いナスダック総合指数は3週続伸で止まり、ダウ工業株30種は2週連続で下落した。
このところ株式投資家は、米国債利回りの動きを相場判断の手掛かりとしてきた。米国債利回りの上昇やベッセント財務長官の対応を巡り、相場は上下に振れる不安定な展開となった。週半ばには、利回りが一段と上昇し続けるとの懸念が広がっていたが、財務省の発表を受け、投資家の不安はやや和らいだ。
一方、経済指標は引き続き堅調だった。8月21日に発表した8月のサービス業PMI速報値は56.8と、2024年12月以来の高水準を記録した。
個別銘柄では、ディスカウント小売りのロス・ストアーズが4.4%高と急伸した。通期利益見通しの引き上げに加え、四半期決算が市場予想を上回ったことが好感された。
投資家の視線は、半導体大手エヌビディアに集まっている。他には、インテュイット、セールスフォース、クラウドストライクなどソフトウエア企業の四半期決算も発表される。また、ジャクソンホール会議で講演するウォーシュFRB議長がどのよう内容に言及するかにも注目が集まっている。
<為替市場>
米景気動向とジャクソンホールでのFRB高官発言に注目
先週の外国為替市場では、米経済指標の軟化と米長期金利の低下を受け、ドルの上値が重い展開となった。米財務省による長期債買い戻し拡大の発表をきっかけに米10年債利回りが低下し、日米金利差の拡大を見込んだドル買いはいったん後退した。
加えて、ADP雇用統計やISM景況指数、7月小売売上高など、直近の米経済指標が事前予想を下回ったこともドル売り材料となった。景気の底堅さを前提に積み上がっていたドル買いポジションへは調整とも言え、主要通貨に対して米ドルは軟調に推移した。
ただし、ドル安が一方的に弱含む展開も考えにくい。米国と日本や欧州の金利差が縮小する可能性は小さく、米利下げ観測が仮に台頭したとしても、円を積極的に買い戻す材料も限られている。日本銀行による金融政策正常化への思惑は残るが、積極的に追加利上げを匂わせるタカ派慎重には程遠い姿勢が続くと見るのが妥当だろう。
今週の為替相場は、米長期金利の動向やFRB高官発言をヒントに、米ドルの戻り余地を探る展開となるだろう。米指標の弱さが続けばドルの上値は抑えられる一方、金利差を意識した押し目買いも入りやすく、ドル円は157-159円のレンジにとどまる公算が大きい。市場は、米景気減速懸念と主要通貨との金利差要因のどちらをより重視するかを見極める局面に入っている。
About the Author


