国際金融ストラテジスト長谷川建一が解説する金融市場レポート
高値圏で推移する金相場の見通し
金相場は、年初来で見ると、価格の大きな振れを伴いながらも値を維持している。今年1月、金の現物価格は、地政学リスクや中央銀行需要を背景に一時1オンス=5,600ドル台まで急伸し過去最高値を付けた。その後は米長期金利の上昇や利益確定売りを受けて6月にかけて大きく調整し1オンス=4,000ドル前後まで下押しした。ただ、8月に入ると米利上げ観測の後退とドル安をきっかけに買い戻しが強まり、足元では4,300ドル台後半まで回復している。年初来の値動きは、金が単なる安全資産にとどまらず、米金融政策、ドル信認、中央銀行の準備資産戦略に敏感に反応する市場であることを改めて示している。
足元では、先週に発表された米インフレ指標は市場予想とおおむね一致し、米連邦準備理事会(FRB)が9月会合で利上げを見送るとの見方が強まった。金は利息を生まない資産であるため、米金利上昇への警戒が和らぐ局面では相対的な投資妙味が高まりやすい。加えて、ドル安はドル建てで取引される金の割安感を高め、海外投資家の買いを誘いやすい。
中心限月の清算値は前日比0.4%高の1オンス=4,437.30ドル、金現物価格も上昇し、週間ベースでは約0.9%高となった。前日に6月5日以来の高値を付けた後は利益確定売りに押される場面もあったが、地政学リスクや財政悪化への警戒が残るなか、リスク回避先としての金需要はなお根強い。とりわけ中東情勢や主要国の財政赤字、米ドル資産への信認低下が意識される局面では、株式や債券から一部資金を分散させる「安全資産」として金が選好されやすい。
構造的な下支えになっているのが、各国中央銀行による金買いだ。世界金協会(WGC)の調査では、中央銀行は地政学リスクへの備えや準備資産の分散、インフレヘッジを理由に金保有を増やす姿勢を強めている。なかでも中国人民銀行は、ドル依存を抑える準備資産戦略の一環として金の積み増しを続けており、人民元の国際化を進める中国にとって、金は米国債やドル資産に偏った準備構成を補完する役割を担っている。一方、ロシアもウクライナ侵攻後の制裁環境を踏まえ、長年にわたり金を外貨準備の柱として位置づけてきた。ただし財政赤字の穴埋めや国内流動性確保のため、一部では金売却に動く局面もあり、ロシアの関与は価格下支え要因であると同時に、需給の変動要因にもなっている。
今週の金相場は、米金利とドル相場の動向に加え、地政学リスクの高まりから上値を試す展開となるかが焦点となる。FRBの利上げ見送り観測が維持され、リスク回避姿勢が強まれば、金は再び高値圏をうかがう展開が想定される。一方、米経済指標が強含み、利上げ観測や実質金利が再び上昇すれば、短期的には利益確定売りが出やすい。それでも、中国を中心とする新興国中央銀行の買い、ロシアを含む地政学的な準備資産の再編、そしてドル一極体制への警戒は、中長期的な金相場の下支え要因となるだろう。
英国債の格付けを据え置き~フィッチ
8月14日、3大格付け会社の1つであるフィッチ社は、英国のソブリン信用格付けを「AAマイナス」に据え置き、見通しを「安定的」と発表し、報告書を公表した。英国の格付けは「高所得で大規模、かつ多様で柔軟な経済、信頼性の高いマクロ経済政策の枠組み、厚みのある資本市場、国際的な準備通貨としてのポンドの地位に支えられた資金調達の柔軟性」によって支えられていると理由づけた。
英国立統計局(ONS)が前日8月13日に発表した6月の国内総生産(GDP)は、前月比0.3%増と市場の事前予想を上回ってプラス成長となった。サービス業が同0.4%増でけん引役となったことが主因だった。工業生産は同0.2%減、建設業でも同0.1%減とサービス業の伸びを一部相殺した。全体としてはイラン情勢に伴うエネルギー価格高騰が一時的に落ち着いたことに加え、サッカーワールドカップの開幕や猛暑による需要増が企業活動を押し上げた。一方、5月のGDP伸び率は、前月比0.1%増から横ばいへ下方修正された。第2・四半期(4─6月)の経済成長率は前年同期比0.4%となり、第1・四半期の0.6%から鈍化したものの、通常より堅調なペースを維持した。
英国経済は全体として、イラン戦争の影響を、うまく回避できており、原油高が消費者や企業の活動に悪影響を及ぼした形跡はほとんどない。ただし、今回の調査時期は、米国とイランの停戦期間と重なったこともあり、イラン戦争の影響が実態より少なくなった可能性はある。
ただ、また、近年は上半期に高成長を示した後、下半期に急減速する傾向が繰り返されてきた点に留意すべきとの声もある。上半期は堅調だったが、英国経済は今後数カ月で減速に転じるとの見通しを維持するエコノミストも多い。家計消費と企業投資の伸びが持続するかどうかも注目したい。
今回の英国経済の堅調な統計は、7月に首相を辞任したスターマー氏の後継として首相となったバーナム氏にとって一定の追い風となるだろう。与党労働党内での基盤強化と内閣支持率の上昇は、英国議会下院での政治的な安定に寄与する。ただ、財政規律を巡る懸念や、イラン戦争の影響など、依然として多くの課題に直面しており、英国政界の不確実性は目立つ。
金融市場見通し 8月17日週
<米国債券市場>
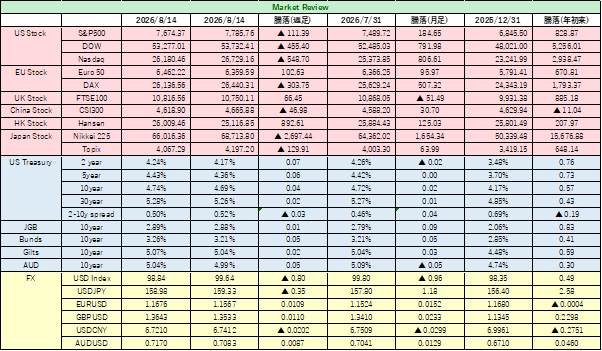
先週の米国債券市場では、短期金利の低下と長期金利の上昇が同時に進む、いわゆる「ベアスティープ」の色彩が強まった。週前半は、7月の米消費者物価指数(CPI)が市場予想通りの落ち着いた内容となったことで、米連邦準備制度理事会(FRB)による9月利上げ観測がやや後退し、政策金利見通しに敏感な2年債利回りには低下圧力がかかった。もっとも、長期ゾーンでは中東情勢を背景とした原油価格の高止まりや、財政赤字拡大への警戒感が根強く、10年債、30年債利回りは下げ渋りから上昇に転じた。
先週の経済指標で注目されていた7月CPIは前月比0.1%上昇、前年比3.4%上昇となり、食品とエネルギーを除くコアCPIも前月比0.2%上昇、前年比2.5%上昇と、いずれも、ほぼ事前予想通りだった。ガソリン価格の下落や住居費の伸び鈍化が全体を抑えた一方、サービス価格にはなお粘着性が残り、インフレがFRBの2%目標へ素直に戻るとの安心感までは広がらなかった。7月PPIも最終需要ベースでは、前月比横ばい、前年比4.7%上昇と、予想を下回る内容だった。財価格はエネルギー安を主因に低下し、サービス価格は小幅上昇にとどまったため、企業部門から消費者物価へ波及する「川上」の物価圧力は一段と和らいだとの受け止めが広がった。
もっとも、今回の物価指標は利上げ観測を完全に消すほどの弱さではない。CPI、PPIともに短期的なインフレ再加速への警戒を後退させたものの、前年比では依然として高めの水準にあり、原油価格が再び上振れすれば8月以降の物価指標に反映される可能性がある。このため市場では、FRBが9月会合で拙速に追加利上げへ動くとの見方は弱まった一方、年内の政策判断は引き続き雇用統計とインフレ指標次第との見方が残った。短期債には利上げ後退を織り込む買いが入りやすい一方、長期債はインフレ期待と財政懸念に左右されやすく、イールドカーブは当面、不安定なスティープ化圧力を受けやすい展開となろう。
<米国株式市場>
先週の米国株式市場は、インフレ指標の落ち着きと米金利上昇への警戒後退を背景に、週前半は買い優勢で推移した。S&P500とNASDAQは8月13日には、終値ベースで過去最高値を更新した。相場のけん引役となったのは引き続きAI関連銘柄だった。大型テクノロジー企業の堅調な決算に加え、クラウド大手によるAIデータセンター投資の拡大期待が、半導体、サーバー、電力インフラ関連など幅広い銘柄への資金流入を促した。
もっとも、週末にかけては高値警戒感も強まった。14日の米国株は、7月小売売上高が予想外に減少したことを受けて景気減速への警戒が意識されたほか、半導体製造装置大手アプライド・マテリアルズの株価下落がハイテク株全体の重荷となった。同社はAIデータセンター整備に伴う需要拡大を背景に年初来で大きく上昇していただけに、好調な見通しを示しても投資家の高い期待を十分に満たせず、利益確定売りを誘った。
AI関連株をめぐっては、生成AIの普及を支える計算資源、半導体、データセンター投資が中長期的な成長テーマとして意識されている。NVIDIAやBroadcom、半導体製造装置、AIサーバー関連などは、企業の設備投資拡大を直接受ける分野として市場の注目を集めてきた。一方で、株価が先行して上昇した銘柄では、好決算であっても「期待を上回るサプライズ」がなければ売られやすく、AI相場の持続性を巡る選別色は強まっている。
このため、米国株の上昇は「金利低下期待」と「AI投資テーマ」の二本柱に支えられているといえる。弱めの経済指標は景気面では懸念材料だが、FRBの追加利上げ観測を後退させることで株式市場には一定の支援材料となった。特にNASDAQやS&P500では、時価総額の大きいAI関連・大型テック株の値動きが指数全体を左右しやすく、AI銘柄の物色が続く限り、市場全体の下値も支えられやすい。
一方、AI関連株のバリュエーションには警戒感も残る。ブロードコムやインテルなど一部半導体株が売られたように、AI投資への期待が大きいほど、業績見通しや金利動向に対する株価の反応も敏感になりやすい。足元ではエネルギー株が原油価格上昇を背景に買われるなど物色対象の広がりも見られるが、相場の中心がAI関連株にある構図は変わっていない。
今週は、AI関連企業の決算や設備投資計画に加え、米国経済の底堅さを確認する材料が焦点となろう。AI投資の拡大期待が続けば、半導体・クラウド・データセンター関連を軸に株式市場を押し上げる展開が想定される。一方で、景気減速懸念や長期金利の再上昇が重なれば、高バリュエーション銘柄を中心に利益確定売りが広がる可能性もあり、上昇相場の持続にはAI関連の実需と企業収益の裏付けが一段と重要になろう。
<為替市場>
先週の外国為替市場では、米経済指標の軟化を受けて米連邦準備理事会(FRB)の9月利上げ観測が後退し、ドルの上値が抑えられた。その一方で、欧州通貨は総じて底堅い展開となった。ユーロ/ドルは週末にかけて1.15ドル台半ばまで上昇し、一時1.1585ドルと6月中旬以来の高値を付けた。7月の米CPI、PPI、小売売上高がいずれも強いドル買いを促す内容ではなかったため、米欧金利差の拡大を見込む動きが後退し、ユーロには買い戻しが入りやすくなった。
ユーロ相場を支えたのは、米金利低下だけではない。欧州中央銀行(ECB)はインフレ再燃リスクをにらみつつ、景気減速にも配慮する難しい局面にあるが、市場では早期の大幅緩和観測は強まっていない。中東情勢を背景としたエネルギー価格の上振れは本来ユーロ圏経済には逆風だが、物価面ではECBの慎重姿勢を正当化しやすく、結果としてユーロ金利を下支えする面もある。このため、米国側で利上げ観測が後退する局面では、ユーロは相対的に買われやすい地合いとなった。
ポンドも比較的しっかりした動きとなった。フィッチが英国のソブリン格付けを「AAマイナス」で据え置き、見通しを「安定的」としたことは、英国財政への過度な警戒を和らげる材料となった。加えて、6月GDPが前月比プラス成長となり、サービス業を中心に景気の底堅さが確認されたことも、ポンドの下支え要因となった。もっとも、英国経済はインフレと成長鈍化のはざまにあり、イングランド銀行(BOE)が利上げ姿勢をどこまで維持できるかはなお不透明だ。ポンドは対ユーロで1ポンド=1.17ユーロ前後で推移しており、対ドルではドル安の追い風を受けつつも、英国景気の持続力を見極める展開が続いている。
一方、円は欧州通貨ほど買い戻しが進みにくかった。7月末の日米協調による円買い介入の効果は薄れつつあり、ドル円は1ドル=159円台までドル買い・円売りが進んだ。市場では、再介入への警戒水準として160円が意識される一方、円安の流れを本格的に止めるには、日銀による追加利上げやタカ派姿勢の明確化が必要との見方が根強い。足元では、円安による輸入物価の上昇に加え、7月の企業物価指数が高止まりし、原材料価格やエネルギー価格の上昇が消費者物価へ波及するリスクも意識されている。日銀の7月会合では、基調的なインフレが2%目標を上回るリスクへの警戒が強まり、一部委員からは利上げペースを速める必要性も示された。ベッセント財務長官も、協調介入で日本政府を手助けした次の一手は、『正しい政策』すなわち、利上げであることを示唆している。このため市場では、9月会合での追加利上げを織り込む動きが強まっており、日銀が利上げを見送った場合、円安が再加速しかねないとの観測も強まっている。米利上げ観測の後退は本来なら円高材料だが、日欧と比べても日本の金利水準はなお低く、円は対ドルだけでなく対ユーロ、対ポンドでも上値の重い展開となりやすいだろう。
About the Author