国際金融ストラテジスト長谷川建一が解説する金融市場レポート
米国政府がユーロ売り介入 ~ その意味は?
7月31日のニューヨーク外為市場で、米国による円買い介入が実施された。前日から断続的に行われた日本による為替介入によって、164円を突破する直前だったドル円レートは一時157円台まで急落したが、すぐに160円台を回復していた。そこに米国による円買い介入が行われたことで、ドル円レートは再び157円台まで下落した。その後、週明け8月3日の東京市場では一時155円台までドル円相場は下落したが、買い戻しの動きが入り、156円台での膠着となった。片山さつき財務相は今後も日米両国による為替介入の可能性に言及しており、170円に向かうかと見られたドル円相場のムードは一変している。
日米両政府による円買い介入が行われたという点で、円買いの協調介入であることは間違いない。ただし、今回の介入はこれまでにないパターンだった点が興味深い。通常の協調介入なら両政府とも円買いドル売りを行うことになるわけだが、今回の場合、日本がドルを売って円を買った一方、米国はユーロを売って円を買ったのだ。米国は、いわばドルを温存しつつユーロを犠牲にする形で円買いの為替介入をしたことになる。 円買いそのものは円安是正を図りたい日本の意図を米国が汲んで行われたが、そのためのドルをユーロ売りで調達したのは、いったいなぜだろうか。同時に、このユーロ売りに関して、欧州連合(EU)から事前に了承を得ていたのだろうかは注目しておきたい。
為替介入は、その規模次第では相手国の金利に影響を与える。日本が大規模な円買いドル売り介入をする場合、米国の金利が上昇しかねない。日本が円買いに用いるドル資金を得るためには、米短期国債(T-Bill)を売らなければならないからだ。ゆえに主要国間の為替介入は政治問題化するリスクを常にはらむが、今回、米国はユーロ売りで円買いの資金を得たようだ。EU(欧州連合)から事前に承諾を得ていたと考えるのが筋だが、そうでなければかなりの大ごとである。そもそもユーロを売って得たドルで円を買う場合、理屈の上では市場に出回るドルの量は変わらないため、米国の金利の上昇にはつながらない。米国の債券市場は、ドナルド・トランプ大統領が就任して以降、相互関税(トランプ関税)やイラン戦争などのリスクイベントが立て続いていることで、不安定な地合いになっている。こうした中、ベッセント財務長官は、とりわけ長期金利の上昇を警戒しているようだ。
■ 根強い円安傾向、払拭できぬ『日本円の不透明感』
物価高の要因に挙げられた円安傾向も根強い。円相場は30日夜に一時1ドル=157円台に急伸し、政府・日銀による為替介入が行われたが、31日の東京市場では160円台まで値を戻し、円安傾向の解消は見通せない。
市場関係者の間では、「半年に1回」と見込む日銀の利上げペースが早まる可能性が取り沙汰される。一方、積極財政を掲げる高市早苗政権は利上げに慎重とされている。
■ 今後の金融政策の展開
今回の据え置きは、利上げ局面の終了などではなく、6月利上げの波及効果と、熊本地震による実体経済への影響を見極めるための「一時停止」と位置づけられる。日銀は政策金利を1%程度まで引き上げたものの、実質金利はなお低く、金融環境は緩和的との認識を維持している。したがって、景気の腰折れリスクを避けながらも、物価上振れや円安による輸入インフレが続く場合には、次の利上げに踏み切る余地を残した判断といえる。
展望レポートで為替円安が耐久財などの価格上昇につながるリスクを明記したことは、日銀の政策反応関数が、従来の賃金・物価の好循環だけでなく、為替を通じた物価上振れにも一段と敏感になっていることを示している。原油高、AI関連需要の拡大、人手不足による賃金上昇圧力が重なるなかで、企業物価の上昇が消費者物価に波及すれば、日銀は市場が想定する「半年に1回」よりも短い間隔で利上げを進める可能性がある。
一方で、利上げ判断には政治・景気両面の制約も残る。積極財政を掲げる高市政権は、急速な金利上昇が家計や企業の資金繰り、国債市場に与える影響を警戒しており、日銀としても連続利上げには慎重にならざるを得ない。今後は、為替相場、企業物価、東京都区部CPI、賃金改定の動向を確認しつつ、9月以降の会合で次の利上げ時期を探る展開となろう。
なお、7月31日には日本の通貨当局に加えて、米財務省も為替介入により円の下落を阻止する行動に出た。為替市場の潮目を変える要因として、日米協調介入という事実は無視できない。単独介入では円安圧力を一時的に抑える効果にとどまりやすいが、米国がドル高是正に一定の理解を示し、日米が協調して市場にメッセージを発する局面となれば、投機的な円売りの前提は大きく揺らぐ。日銀の追加利上げ観測と日米協調介入への警戒が重なれば、ドル円相場は円安一辺倒から、上値の重い相場へと潮目が変わる可能性もあろう。
金融市場見通し 8月10日週
<米国債券市場>
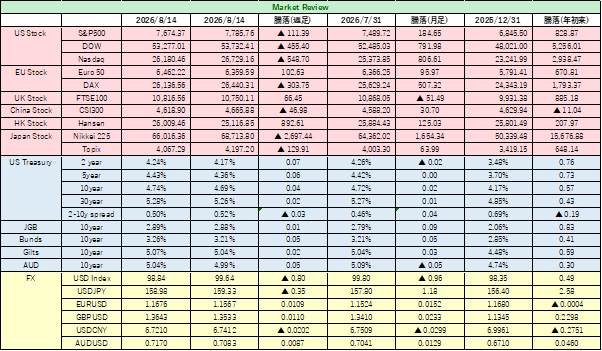
先週の米国債券市場は、週間で利回りが6-7Bps下落した。先週末に発表された米・雇用統計(7月)で、非農業部門雇用者数の伸びが予想よりも低かったことで、景気動向や雇用市場の先行きに不安が広がった。非農業部門雇用者数は前月比2.3万人減少し、市場予想の約8万人増を大幅に下回った。過去分の修正も、5月雇用者数は12.9万人増から6.3万人増へ、6月は5.7万人増から2万人増へそれぞれ下方修正され、5・6月合計では約10.3万人の減少となった。 失業率は4.1%に低下したものの、労働参加率の低下による見かけの改善と受け止められ、雇用市場全体としては停滞感がにじむ内容だった。平均時給(民間非農業部門)は、37.62ドルで、前月比+0.02ドル、前年比+3.2%で賃金増の勢いも鈍化した。
インフレ圧力が後退しているとの手掛かりはなく、ドル金利には上昇(債券価格は下落)圧力がかかりやすい状況に変わりはないが、6-12か月先の動向をめぐっては、見方が割れているで、落ち着かない展開となっている。米国通貨当局が、日本当局と連携して為替介入したことの背景には、長期金利の上昇に対する強い懸念があるといわれており、FRBのインフレ警戒姿勢に加えて、それほどナーバスになっているという事実が、逆に、金利上昇を抑制したいとのメッセージとして受け止められた部分もあろう。
ただ、中東情勢を受けた原油高によるインフレ懸念は、状況が好転しているわけではない。7月FOMCでも垣間見えた利上げ警戒感は当面債券市場を支配するだろう。雇用市場や景況感の強弱を手掛かりに次回9月FOMC会合での政策判断を占う状況は続く。
今週は、米CPI(8月12日発表予定)と米PPI(8月13日)でインフレ動向を、小売売上高(8月14日)で景気動向を確認することになる。予想を上回って景気に堅調な内容であれば金利上昇(債券売り)につながりやすい。中東情勢も落としどころがどこになるのか、まったく見えていない。米国とイランのみならず、湾岸諸国やサウジアラビアまで巻き込んだ戦闘が散発的に起こる事態にもなっていることは懸念材料である。インフレ再燃リスクは債券市場の重しである。リスク回避的な動きが強まる可能性も含め、慎重に臨みたい。
<米国株式市場>
先週の米国株式市場は、米金利低下を追い風に、買い安心感と主要ハイテク企業の好決算が支援となり、S&P500・NASDAQとも過去最高値を更新した。
「企業業績」と「金利政策」に注目が集まる中、終わってみれば先週は、主要株価指数が続伸した。AIや半導体関連銘柄の決算内容は、一定の評価を与えられるもので、更なる成長への期待は膨らんだ。また、8月7日発表の雇用統計で非農業部門雇用者数が予想を大幅に下回り▲2.3万人減となったことで、9月FOMCでのFRB利上げ観測が後退し、米国債利回りが低下したことが支援材料となった。
中東情勢は、米・イラン間のホルムズ海峡通航に関する交渉が長引く中、合意への期待と不透明感が交錯しており、原油価格やインフレ動向には神経を尖らせざるを得ない。中東情勢の緊迫化を背景とした原油高は、企業のコスト増や消費者心理の悪化を通じて、インフレ再燃リスクを高める材料である。米長期金利が再び上昇すれば、バリュエーションの高いハイテク株や中小型株には売り圧力がかかりやすく、株価指数全体の重しとなろう。
今週の米国株式市場は、S&P500やNASDAQ指数が高値圏を維持できるかが注目される。原油高に伴う金利上昇は上値を抑える一方、AI関連企業の好決算や消費関連企業の底堅い業績は相場の支えとなる。指数全体としては上値追いに慎重さが残るものの、業績の裏付けがある銘柄には引き続き資金が向かいやすい。
<為替市場>
外国為替市場では、先々週の日米通貨当局による協調介入を受け、円安進行をけん制するメッセージが強く意識された。一方で、日米金利差や日本経済のファンダメンタルズを背景とする円安圧力はなお根強く、ドル円相場は方向感を欠く展開となった。
ドル円は、1ドル=157~158円台を中心にもみ合った。介入警戒感が上値を抑える一方、米金利の高止まりや円の先安観が下値を支え、明確なトレンドは形成されにくかった。ドル指数(DXY)は、上昇からやや軟調に転じ、99.60近辺まで水準を切り下げた。雇用統計が予想よりも弱かったことで、これまで積み上がっていたドル買いポジションがいったん巻き戻された面がある。もっとも、DXYの低下はドル全面安というより、過熱したドル買いの調整という色彩が強い。米金利が高止まりする限り、ドルの下値は限定的とみられる。加えて、中東情勢の不安定化や原油価格の高止まりが続けば、有事のドル買いとインフレ懸念による金利上昇が重なり、再びドルを支える材料となり得る。
今週は、米CPI・PPIなどのインフレ指標に加え、小売売上高などの景気指標が焦点となる。インフレ指標がそろって弱ければ、FRBのタカ派姿勢に対する市場の疑念が強まり、ドルの上値は抑えられよう。一方、物価や景気指標が予想を上回れば、米金利上昇を通じてドル買いが再燃する可能性がある。
ドル円については、157円近辺が下値サポート、160円台前半が上値抵抗として意識されやすい。介入警戒が残るなかで160円台を明確に上抜けるには、米金利の再上昇や強い米経済指標など、ドル買いを後押しする材料が必要となろう。一方で、介入への警戒感や米インフレ指標の鈍化が強まれば、円買い戻しが入りやすい。もっとも、日米金利差が大きく縮小しない限り、急速な円高が持続する展開も想定しにくい。
今週のドル円は、157~160円台前半のレンジを中心に神経質な推移となる可能性が高い。基調としては円安圧力が残るものの、日米協調介入への警戒が上値を抑えるため、米経済指標、米金利、中東情勢、日銀関連の発言・材料によって短期的に振れやすい相場展開を想定したい。
About the Author