9月25日にワシントンで開催されたトランプ米大統領と習近平中国国家主席の首脳会談は、米中対立を解消する「合意」には至らなかった。ただし、貿易戦争の再燃させかねない対立を先送り、AIや地政学リスクを巡る対話継続を確認した点で、金融市場にとっては一定の安心材料となるだろう。今回の会談の成果は、米中関係の改善ではなく、対立が制御不能に陥ることを避けるための「危機管理」にあるといえる。
最大の具体的成果は、米中貿易戦争の「休戦」を2カ月延長し、包括的な通商合意に向けた交渉時間を確保したことである。関税の応酬が再び激化する事態はひとまず回避され、農産物購入やレアアース供給、非機微品目に対する関税優遇などを巡る協議の余地が残された。さらに、AI分野ではリスクと便益を協議する対話枠組みを継続し、重大事案に備える連絡ルートを整備する方向も確認された。
もっとも、成果は限定的である。関税、先端半導体、レアアース、台湾、イラン情勢といった米中対立の核心部分はいずれも先送りされた。米国は中国による農産物購入や重要鉱物供給の履行に不満を残し、中国は台湾問題で米国の明確な譲歩を得られなかった。したがって、今回の会談は「関係改善の合意」ではなく、「次の衝突を避けるための猶予期間」を作った会談と見るべきだろう。
AI対話は前進、技術覇権の争いは継続
AIを巡っては、米中双方がリスク管理の重要性を認めたことが注目される。軍事利用、サイバー攻撃、重要インフラへの影響など、AIが安全保障上のリスクを増幅させる懸念は高まっている。連絡ルートの整備は、偶発的な危機を防ぐうえで意味がある。一方で、先端AI半導体や半導体製造装置の輸出管理は議題から切り離されており、技術覇権を巡る競争が緩むわけではない。AI関連銘柄にとっては対話継続が安心材料となる半面、輸出規制リスクは引き続き上値を抑える要因となる。
地政学面では、イラン問題や国際水路の通航を巡って最低限の共通認識が示された。中東情勢は原油価格とインフレ期待を通じて、国債利回りや株式市場に直結する。米中がイラン問題で一定の協調姿勢を見せたことは、エネルギー市場にとって小さくない意味を持つ。ただし、原油供給不安やホルムズ海峡・紅海周辺のリスクが解消されたわけではなく、実効性を確認するにはなお時間が必要である。
「不確実な対立」から「予測可能な対立」へ移行できるか
今後の世界情勢を考えるうえで重要なのは、米中が「不確実な対立」から「予測可能な対立」へ移行できるかという点である。年内に予定されている11月のAPECや12月のG20など、両首脳が再び接触する機会が確保されれば、突発的な政策ショックは抑制されやすくなろう。世界経済にとっては、対立が消えることよりも、対立のルールが見えることにより、予見可能性が高まることの方が重要である。サプライチェーン、半導体、資源、エネルギー、台湾海峡を巡る不確実性は残るが、対話の継続そのものは、リスクプレミアムを低下させる作用をもたらすだろう。
日本にとっては、米中対話の継続を歓迎しつつも、過度な楽観は禁物である。台湾問題、経済安全保障、半導体規制、重要鉱物の供給網は、いずれも日本企業と金融市場に直接影響する。米中が短期的な安定を優先したとしても、核心的利益を巡る駆け引きは続く。日本企業は、米中関係の一時的な安定を追い風としながらも、調達先の分散や在庫戦略、輸出規制への備えを怠れない局面が続く。
金融市場への影響は?
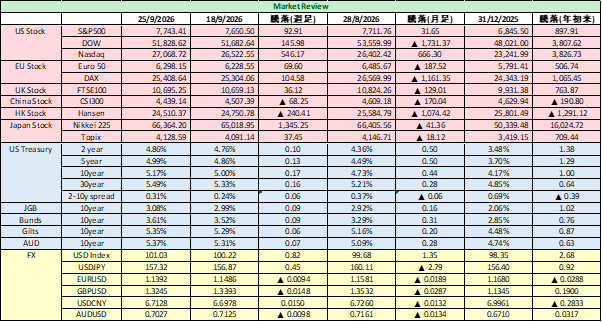
株式市場への影響は、短期的にはリスク選好を支える方向に働くのではないか。貿易戦争の再燃懸念が後退すれば、半導体、AI、資本財、素材、海運、農産物関連には買い戻しが入りやすい。特に、サプライチェーンの混乱リスクが和らぐとの見方は、企業収益見通しの下支え要因となる。一方で、核心的な争点が先送りされた以上、上昇は安心感による一時的な反応にとどまる可能性もある。
債券市場では、米中摩擦の急激な悪化リスクが後退することで安全資産需要がやや弱まり、長期金利には上昇圧力がかかりやすい環境が続くだろう。ただし、中東情勢や原油価格がなお不安定であるため、インフレ懸念と景気減速懸念が交錯する展開は続くだろう。 為替市場では、リスク選好の回復と米金利の高止まりがドルを支える一方、日本当局の円安警戒がドル円の上値を抑える可能性がある。結論として、今回の米中首脳会談は市場に「安心感」を与えたが、それは恒久的な安定ではなく、次回交渉までの時間を買ったにすぎない。市場は当面好感しても、履行状況や台湾・半導体・中東情勢の行方次第で、再びリスク回避に傾く余地を残している。
About the Author