成果は「対立の解消」ではなく「危機の管理」~米中首脳会談
9月25日にワシントンで開催されたトランプ米大統領と習近平中国国家主席の首脳会談は、米中対立を解消する「合意」には至らなかった。ただし、貿易戦争の再燃させかねない対立を先送り、AIや地政学リスクを巡る対話継続を確認した点で、金融市場にとっては一定の安心材料となるだろう。今回の会談の成果は、米中関係の改善ではなく、対立が制御不能に陥ることを避けるための「危機管理」にあるといえる。
最大の具体的成果は、米中貿易戦争の「休戦」を2カ月延長し、包括的な通商合意に向けた交渉時間を確保したことである。関税の応酬が再び激化する事態はひとまず回避され、農産物購入やレアアース供給、非機微品目に対する関税優遇などを巡る協議の余地が残された。さらに、AI分野ではリスクと便益を協議する対話枠組みを継続し、重大事案に備える連絡ルートを整備する方向も確認された。
もっとも、成果は限定的である。関税、先端半導体、レアアース、台湾、イラン情勢といった米中対立の核心部分はいずれも先送りされた。米国は中国による農産物購入や重要鉱物供給の履行に不満を残し、中国は台湾問題で米国の明確な譲歩を得られなかった。したがって、今回の会談は「関係改善の合意」ではなく、「次の衝突を避けるための猶予期間」を作った会談と見るべきだろう。
AI対話は前進、技術覇権の争いは継続
AIを巡っては、米中双方がリスク管理の重要性を認めたことが注目される。軍事利用、サイバー攻撃、重要インフラへの影響など、AIが安全保障上のリスクを増幅させる懸念は高まっている。連絡ルートの整備は、偶発的な危機を防ぐうえで意味がある。一方で、先端AI半導体や半導体製造装置の輸出管理は議題から切り離されており、技術覇権を巡る競争が緩むわけではない。AI関連銘柄にとっては対話継続が安心材料となる半面、輸出規制リスクは引き続き上値を抑える要因となる。
地政学面では、イラン問題や国際水路の通航を巡って最低限の共通認識が示された。中東情勢は原油価格とインフレ期待を通じて、国債利回りや株式市場に直結する。米中がイラン問題で一定の協調姿勢を見せたことは、エネルギー市場にとって小さくない意味を持つ。ただし、原油供給不安やホルムズ海峡・紅海周辺のリスクが解消されたわけではなく、実効性を確認するにはなお時間が必要である。
「不確実な対立」から「予測可能な対立」へ移行できるか
今後の世界情勢を考えるうえで重要なのは、米中が「不確実な対立」から「予測可能な対立」へ移行できるかという点である。年内に予定されている11月のAPECや12月のG20など、両首脳が再び接触する機会が確保されれば、突発的な政策ショックは抑制されやすくなろう。世界経済にとっては、対立が消えることよりも、対立のルールが見えることにより、予見可能性が高まることの方が重要である。サプライチェーン、半導体、資源、エネルギー、台湾海峡を巡る不確実性は残るが、対話の継続そのものは、リスクプレミアムを低下させる作用をもたらすだろう。
日本にとっては、米中対話の継続を歓迎しつつも、過度な楽観は禁物である。台湾問題、経済安全保障、半導体規制、重要鉱物の供給網は、いずれも日本企業と金融市場に直接影響する。米中が短期的な安定を優先したとしても、核心的利益を巡る駆け引きは続く。日本企業は、米中関係の一時的な安定を追い風としながらも、調達先の分散や在庫戦略、輸出規制への備えを怠れない局面が続く。
金融市場への影響は?
株式市場への影響は、短期的にはリスク選好を支える方向に働くのではないか。貿易戦争の再燃懸念が後退すれば、半導体、AI、資本財、素材、海運、農産物関連には買い戻しが入りやすい。特に、サプライチェーンの混乱リスクが和らぐとの見方は、企業収益見通しの下支え要因となる。一方で、核心的な争点が先送りされた以上、上昇は安心感による一時的な反応にとどまる可能性もある。
債券市場では、米中摩擦の急激な悪化リスクが後退することで安全資産需要がやや弱まり、長期金利には上昇圧力がかかりやすい環境が続くだろう。ただし、中東情勢や原油価格がなお不安定であるため、インフレ懸念と景気減速懸念が交錯する展開は続くだろう。
為替市場では、リスク選好の回復と米金利の高止まりがドルを支える一方、日本当局の円安警戒がドル円の上値を抑える可能性がある。結論として、今回の米中首脳会談は市場に「安心感」を与えたが、それは恒久的な安定ではなく、次回交渉までの時間を買ったにすぎない。市場は当面好感しても、履行状況や台湾・半導体・中東情勢の行方次第で、再びリスク回避に傾く余地を残している。
金融市場見通し 9月28日週
<米国債券市場>
日米欧で長期債利回りが一段高
「高金利の長期化」へのシフト‘
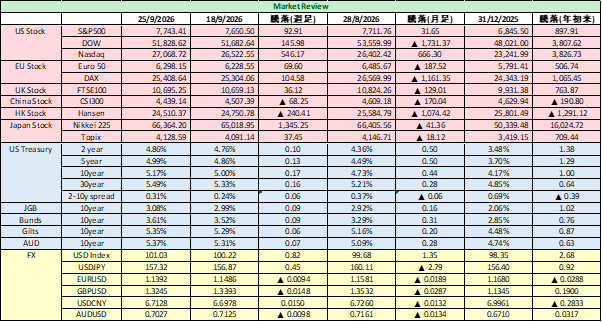
先週の金融市場で最も重要な変化は、米国、日本、欧州の主要先進国で長期債利回りがそろって上昇したことである。これは単なる米国金利の上振れでも、日本だけの金融政策正常化でも説明できない。インフレの粘着性、各中央銀行のタカ派姿勢転換、財政赤字の拡大、国債発行増、そして長期債を保有することへのリスクプレミアム上昇が重なって発生した現象である。世界的に債券市場の再評価が進んでいると理解すべきだろう。
9月FOMCでは、FRBが9月FOMCで政策金利を0.25%幅引き上げ、FF金利誘導目標を3.75~4.00%とした。金融市場が注目したのは、利上げそのものよりも、その後のメッセージである。声明、金利見通し、当局者発言はいずれも、インフレ抑制を優先し、必要であれば追加利上げを排除しない姿勢を示した。景気指標が予想以上に底堅く、原油価格も高止まりするなかで、投資家は「利下げ開始」ではなく「高金利の長期化」を改めて織り込みに行った。
その結果、米国債市場では長期・超長期ゾーンを中心に売りが広がった。米10年債利回りは5%台に乗せ、30年債利回りも約20年ぶりの高水準圏に達した。短期金利はFRBの政策金利見通しに反応し、長期金利はインフレ、財政、国債需給、タームプレミアムの上昇を反映している。特に重要なのは、景気が大きく崩れていないにもかかわらず、国債の供給増と投資家の要求利回り上昇が同時に起きている点だ。これは、かつてのように「景気不安なら長期債が買われる」という単純な構図が崩れつつあることを示している。
日本の緩和的金融政策も終焉か
日本でも長期金利の上昇は鮮明である。日銀は先週の政策決定会合で、政策金利である無担保コールレート翌日物の誘導目標を1.00%程度から1.25%程度へ引き上げた。植田総裁は、利上げ後も金融環境はなお緩和的との認識を示しつつ、基調的な物価上昇率が2%に近づくなかで、経済・物価・金融情勢に応じて追加利上げを検討していく姿勢をにじませた。市場は、日銀が『金融政策の正常化』を本格化させたと受け止めており、日本国債の利回り曲線全体に上昇圧力がかかりやすくなった。
そして先週、10年日本国債利回りは3%を超え、1990年代半ば以来の水準をうかがう展開となった。ただし、これも、日銀の追加利上げ観測だけで説明できる動きではない。物価上昇への警戒、円安を通じた輸入インフレ、財政拡張への懸念、日銀の国債買い入れ縮小による需給構造の変化が重なっている。長く続いた「低金利を当然視する市場」から、「金利のある世界」を前提に投資判断を組み直す局面へ、日本市場も明確に移行しつつある。
グローバルな流れに
欧州でも同様の傾向が見られる。ドイツ国債、フランス国債、イタリア国債、英国債の利回りはいずれも上昇基調を強めている。欧州では、景況感指標の底堅さに加え、エネルギー価格の上昇がインフレ鈍化シナリオを揺さぶっている。ECBは物価目標への回帰に時間がかかるとの見方を維持しており、市場は追加引き締めや高金利の長期化を織り込み始めている。英国では、インフレ圧力と財政懸念が重なり、長期・超長期債の利回り上昇がとりわけ目立つ。
今回の金利上昇には、各国共通の三つの力が働いている。第一に、インフレが中央銀行の想定ほど素直には低下していないことである。原油価格の上昇、中東情勢の不安定化、賃金上昇、サービス価格の粘着性は、主要中銀にとって利下げを急ぎにくい環境を作っている。第二に、財政赤字と国債発行増への警戒である。高齢化、防衛費、エネルギー安全保障、産業政策、AIインフラ投資支援など、政府の資金需要はむしろ拡大している。第三に、中央銀行がかつてのように国債市場の最大の買い手ではなくなりつつあることだ。量的引き締めや国債買い入れ減額は、市場により多くの国債を吸収させることになり、長期債にはより高い利回りが求められることになる。
金融市場への影響は広範囲に及ぶ。株式市場では、国債利回りの上昇により株式の益回りとの比較が厳しくなり、高PERの成長株、AI関連株、小型株、不動産株には逆風が強まりやすい。もっとも、金利上昇が景気の強さを伴うものであれば、金融株、保険株、資本財、エネルギー関連には下支え材料となる。債券市場では、利回り上昇により投資妙味は増す一方、価格変動リスクも大きくなるため、デュレーション管理が一段と重要になる。為替市場では、米金利の高止まりがドルを支えやすい一方、日本や欧州でも金利上昇が進めば、単純なドル独歩高にはなりにくい。
結論として、日米欧の債券利回り上昇は、世界経済がポスト低金利時代の転換期に入ったことを示す象徴的な動きと考えられる。2020年代前半までの市場は、インフレ低位、中央銀行の国債買い入れ、金利低下を前提に組み立てられていた。しかし現在は、インフレ、財政、地政学、エネルギー、安全保障、AI投資といった複数のテーマが、長期金利を押し上げる方向で同時に作用している。今後の焦点は、金利上昇が秩序立って進むのか、それとも国債需給や財政不安をきっかけに無秩序な売りへ発展するのかである。金融市場はしばらく、株価そのもの以上に「長期金利の水準」と「上昇のスピード」に神経質な展開が続くだろう。
<米国株式市場>
米中対話でリスク選好回復も、金利高が上値を抑える展開
今週の米国株式市場は、米中首脳会談を受けたリスク選好の回復期待と、米長期金利の高止まりへの警戒が交錯する展開を予想する。首脳会談では、貿易戦争の再燃を避けるための休戦延長や、AI・地政学リスクを巡る対話継続が確認された。米中対立が直ちに解消されるわけではないが、少なくとも短期的には、関税引き上げや輸出規制の応酬が一気に強まるリスクは後退した。これは、半導体、AI、資本財、素材、海運、消費関連など、グローバル景気とサプライチェーンに敏感な銘柄にとって安心材料となろう。
米中関係の不透明感が和らげば、投資家心理はリスク回避からややリスク選好へ傾きやすい。特に、AI投資の拡大期待が続くなか、半導体やクラウド、データセンター関連には押し目買いが入りやすい地合いが続くだろう。ナスダックやS&P500を支える大型テクノロジー株は、引き続き米国株の下支え役となりそうだ。
一方で、上値を抑える最大の要因は米長期金利の上昇である。10年米国債利回りが5%前後で高止まりすれば、株式の相対的な割高感が意識されやすい。とりわけ、高PERの成長株、小型株、不動産株、資金調達負担の大きい企業には逆風となる。米中首脳会談による安心感があっても、金利上昇が続けば、株式市場全体の上値追いには慎重姿勢が残るだろう。
また、今週は、PCEデフレーターや雇用統計、ISM製造業景況指数など、FRBの政策判断に影響する重要指標が相次ぐ。市場予想を上回る強い内容となれば、追加利上げ観測や高金利長期化への警戒が再燃し、株価の重荷となり得る。一方、インフレ鈍化や労働市場の過熱感後退が確認されれば、長期金利の上昇圧力が和らぎ、AI・半導体株を中心に買い戻しが広がる可能性がある。
企業収益では、マイクロン・テクノロジーの決算が半導体株全体の方向感を左右する重要材料となる。AI需要やメモリー市況の改善が確認されれば、半導体セクターには再び資金が向かいやすい。一方で、期待先行で株価が上昇してきた銘柄では、決算内容が良好でも材料出尽くしとなる可能性には注意が必要だ。このところ、AI暴走へのノイズも強まっており、成長への懐疑的な動きが強まればリスク要因となろう。
結論として、今週の米国株は、米中首脳会談を受けたリスク選好の回復が下支えとなる一方、米長期金利の高止まりが上値を抑える「強弱混在」の相場となりそうだ。全面高を期待するというより、AI・半導体など成長期待の強い領域と、金利上昇の影響を受けにくい業種に資金が選別的に向かう展開を想定したい。市場の焦点は、米中対話による安心感が、金利高への警戒をどこまで上回れるかに移っている。
<為替市場>
米金利高がドルを下支え、円安警戒と介入リスクが上値を抑制
今週の為替市場では、米ドルの底堅さが続く一方で、ドル円の上値では日本の通貨当局による円安けん制と介入警戒が強く意識され、レンジ相場の展開を想定する。先週はFRBのタカ派姿勢と米金利の先高観を背景にドル買いが優勢となり、ドル指数は2週連続で上昇した。米国短期金融市場では、10月FOMCでの追加利上げ観測も高まり、米金利の高止まりがドルの下支え要因となっている。
ドル円は、日米双方が利上げを実施した後も、金利差の縮小が限定的との見方から底堅さを維持している。日銀は政策金利を引き上げたものの、植田総裁の発言や反対票の存在から、市場では「連続利上げを急ぐ局面ではない」と受け止められた。一方で、米国ではインフレの粘着性と景気の底堅さを背景に、FRBの高金利政策が長期化するとの見方が残っている。このため、円買い材料が出ても、ドル円の下値は限られやすい。
もっとも、158円台から160円に近づく局面では、円安けん制の発言やレートチェック、さらには為替介入への警戒が一段と高まりやすい。週末には日米財務相が電話会談を行い、為替市場の動向について意見交換したことが円買い戻しを誘った。市場では、円の過小評価に対する日米当局の警戒感が改めて意識されており、ドル円が上値を試すほど、短期筋の利益確定や投機的な円売りポジションの巻き戻しが入りやすくなる。
今週の焦点は、米国のPCEデフレーター、雇用統計、ISM製造業景況指数など、FRBの政策判断に直結する経済指標である。インフレや雇用が市場予想を上回れば、追加利上げ観測が強まり、米金利上昇を通じてドル買いが再燃する可能性がある。一方で、インフレ鈍化や労働市場の過熱感後退が確認されれば、米金利の上昇圧力が和らぎ、ドル円は上げ渋るだろう。米中首脳会談を受けたリスク選好の回復は、通常であれば高金利通貨や資源国通貨を支えやすいが、今回は米金利高と介入警戒がドル円の方向感を複雑にしている。
ユーロドルは、米金利高によるドル買い圧力が重石となり、上値の重い展開を想定する。欧州ではECBの高金利長期化観測がユーロを下支えする一方、エネルギー価格の上昇や景気減速懸念が戻りを抑えやすい。英ポンドも、イングランド銀行のタカ派姿勢が支えとなるが、英国の財政不安や景気減速懸念を踏まえれば、対ドルでは方向感を欠きやすい。四半期末を控えたリバランスに絡むフローも、短期的な値動きの振れを増幅する要因となり得る。
結論として、今週の為替市場は「米金利高によるドル買い」と「円安けん制による上値抑制」が同時に働く神経質な展開となりそうだ。ドル円は底堅さを保ちながらも、158円台後半から160円にかけては介入警戒が強まりやすく、一方向に円安が進む局面ではない。基本シナリオは、米指標をにらみながら157円台から160円手前で方向感を探るレンジ相場である。ただし、米雇用統計が強ければ160円接近、反対にインフレ鈍化や当局発言が強まれば156円台への反落もあり得る。市場は、米金利の次の一手と、日本当局の円安許容度を同時に見極める週となろう。
About the Author


