日米ともに利上げ実施
先週は、日本銀行、米FRBがともにそれぞれ0.25%幅で政策金利を引き上げた。
米FRBは9月16日、連邦公開市場委員会(FOMC)でフェデラルファンド金利誘導の目標を0.25%幅引き上げ、3.75~4.00%とすると全会一致で決定した。FRBは、今後数カ月で追加利上げを実施する可能性も示し、インフレ圧力を抑え込むことに注力することを確認した。ドットチャートでも2026年内にもう1回の利上げと、2027年にもさらに利上げが実施される可能性が示された。今回の利上げと声明では、FRBの「タカ派」スタンスが際立ったとの印象である。
9月18日には日本銀行が、政策金利である無担保コールレート翌日物の誘導目標を1.00%程度から1.25%程度に引き上げることを7対2の賛成多数で決定した。植田総裁は、今回の利上げ後も金融環境としては緩和的な状況にあるとの認識を示し、基調的な物価上昇率が2%に近づいている中で、経済・物価・金融情勢に応じて引き続き利上げを実施していくことになると語った。ただ、利上げのタイミングやペースについては「中東情勢や人工知能関連需要の拡大、為替相場の変動の影響を含め、経済・物価の中心的な見通しが実現する確度やリスクを点検しながら検討していく」と繰り返した。今後も引き締めを継続する可能性をにじませているという点で、日銀の政策スタンスもFRB同様「タカ派」的であるといえるだろう。それだけ物価が上昇しているという事実と、さらなる上昇圧力が強まる可能性を重く見ているということだろう。
今回の利上げを巡っては、ベッセント米財務長官が、日本政府の財政健全化と、日銀の金融政策に繰り返し言及するという異例の展開となった。利上げ実施は、植田・ベッセント会談で『握られていた事項』と受け止められ、金融市場では、今回の利上げをほぼ完全に織り込んでいた。
米中首脳会談へ
今週24日には、トランプ米大統領と習近平中国国家主席との米中首脳会談が行われる。習氏の訪米は2023年11月にサンフランシスコで開かれたアジア太平洋経済協力会議(APEC)首脳会議に出席して以来で、ホワイトハウス訪問は実に11年ぶりとなる。
トランプ大統領は、習近平国家主席とは良好な関係を築いていると述べ、首脳会談では「非常に有意義な協議」ができるとの認識を示した。トランプ大統領自身がアンドルーズ空軍基地で、習主席を直接出迎える意向も示した。米大統領が外国首脳を空港で出迎えるのは異例である。
24日の歓迎晩さん会にはオープンAIのアルトマン最高経営責任者(CEO)や半導体大手エヌビディアのフアンCEOらが参加する予定で、人工知能や半導体は協議テーマの重要部分を占めそうである。関税を巡る「貿易休戦」や北朝鮮問題も協議のテーマになる可能性がある。20日からは、何立峰副首相が訪米し、ベッセント財務長官やグリアUSTR代表らと経済貿易問題について協議を行うとも発表された。
香港に戻る金融人材、IPO活況で国際拠点の地位回復
(9月19日、ロイター記事)
金融市場見通し 9月21日週
<米国債券市場>
利上げ実施が次の利上げを意識させる金利先高観強まる
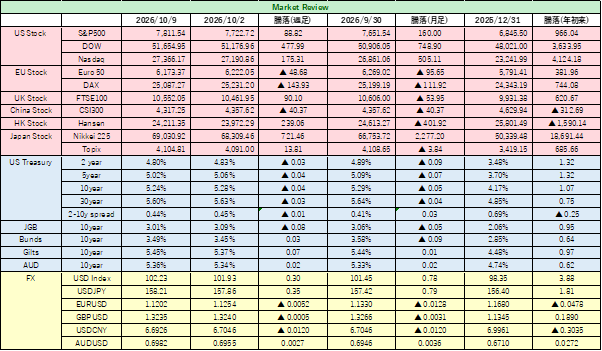
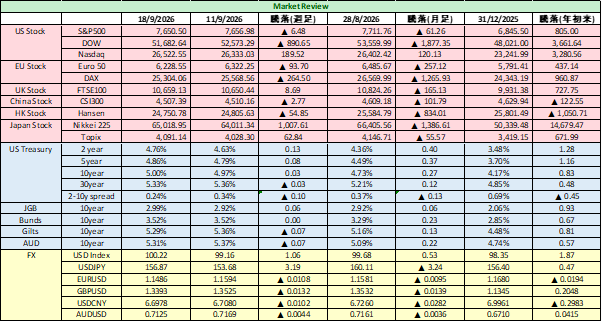
先週9月14日週の米国債券市場は、9月FOMCでの利上げをほぼ織り込んだうえ、年内と来年初での追加利上げ観測を織り込みに行き、債券には売り圧力が続く展開となった。2年債利回りは4.76%まで上昇、10年債利回りは5.00%の大台に乗せ、金融引き締めの長期化を織り込む動きが鮮明となった。一方で、30年債利回りは5.33%と前週末比で小幅に低下するという現象が2週続いた。2年債と10年債の利回り差も約24Bpsまで一段と縮小した。足元金利の上昇による将来の景気減速が意識され始めた構図も現れた点に、注目しておきたい。
9月FOMCでの政策声明、経済・金利見通し、議長会見から総合すると、追加引き締めや金利を高い水準に据え置く期間が長期化することも示唆し、相当に「タカ派」スタンスに傾斜したように見受けられる。タカ派姿勢が鮮明になったことで、予想通り2年債を中心に利回りは上振れた。
市場の最大の注目点として先週挙げた、米10年債利回りは5%台に乗せており、今後はこの水準が定着するかどうかに引き続き注意したい。
中東情勢は、戦闘の長期化が避けられない見通しとなってきた。サウジアラビアの国営石油会社サウジアラムコは、欧州の顧客2社に対して10月分の原油供給を見送ることを通知したことが報じられた。紅海に原油を供給するパイプラインが、攻撃を受けて、ヤンブー港からの原油積み出しができなくなっていることが直接の原因であるという。ただ、サウジアラビアの働きかけを受け、中国がイランに対し、イエメンの親イラン武装組織フーシ派の抑制に協力するよう非公式に要請したことも伝えられた。そのため、先週末、北海ブレント先物は1バレル=104.87ドル、米WTI先物は1バレル=100.30ドルで取引を終えた。原油価格はここ数週間、米国とイランが攻撃を再開したほか、フーシ派も軍事活動を強化したことで下値を切り上げている。世界的な精製能力の問題も相まって、主要市場ではディーゼルなどの主要燃料の価格も高騰している。価格は供給不安から高止まりする見通しが強まっている。
<米国株式市場>
ハイテク株が下支えも、金利上昇に警戒
9月14日週の米国株式市場は、米連邦準備理事会(FRB)が3年2カ月ぶりの利上げを決定したことで、波乱含みの1週間となった。AI関連銘柄の安定した業績と根強い期待により、同セクターは下支えされたものの、全般には、幅広い銘柄が軟調に転じたとの印象もある。特にFRBによる金利引き上げの期間が長期化するとの観測が台頭したことは、株価続伸期待には神経をとがらせる材料となった。
インフレ懸念が依然として大きい中、原油先物は1バレル=100ドル超で取引を終えた。ただ、サウジアラビアの働きかけを受け、中国がイランに対し、イエメンの親イラン武装組織フーシ派の抑制に協力するよう非公式に要請したと報じられたことを受け、週高値からは下げて週末の取引を終えた。
主要3指数がそろって反発したものの、週間では下落した。ダウ平均は前週末比890ドル安の51,682.64ドル、S&P500は6.48ポイント安の7,650.50、ナスダック総合指数は182ポイント高の26,522.55で取引を終えた。S&P500の主要11業種のうち、情報技術の上昇が目立ったが、公益事業は大きく下げて取引を終えた。
9月FOMCでは、FRBの金融政策スタンスが「タカ派」に傾いていることが明確となった。今後はインフレ圧力がどう推移するのかに注目が集まろう。次に公表される物価指標はPCE(個人消費支出)である。米10年債利回りが5%前後で高止まりすれば、株式の相対的な割高感が意識されるようになるだろう。特に高PERの成長株や資金調達負担の大きい小型株には逆風となる。加えて、先々週からは米大型株ファンドから大規模な資金流出が観測されている点にも注意が必要である。基本シナリオは、AI関連株の押し目買いが指数を支えながらも、金利高への警戒で上値が限定されるもみ合いだろう。FOMCでタカ派姿勢が確認された以上、原油高が重なって、株価には調整色が強まる可能性に注意したい。
<為替市場>
インフレ警戒感強まり、米ドルは横ばいの動き
先週の為替市場では、米ドルが持ち直す展開となった。米物価上昇圧力の強さを背景に9月FOMCで、FRBの「タカ派」スタンスが鮮明となったことも、米ドルの下値を支えた。ドル指数は100.22と1ポイント以上急反発した。
今週の最大の焦点は、インフレ懸念が米金利をどこまで押し上げるかである。米短期金融市場は年内での追加0.25%幅の利上げを約8割織り込んでいる。タカ派姿勢を鮮明にしたFRBのスタンスは、ドル買いを支持する材料となるだろう。
底堅い米景気と利上げ観測はドルの下支え要因となる。今週もドルの基調は崩れにくく、じり高の流れとなろう。
ドル円は、日米双方の利上げ実施により、材料出尽くし感から1ドル=158円台にドルが反発する局面もあった。日本の通貨当局が、158円台にのせた局面で、レートチェックを行った模様で、それが円安への流れを止めた模様だが、日米金利差縮小が限定的であることは、市場ですでに見透かされている。日本の通貨当局は、追加介入をにおわすが、ここからさらに米国との協調介入を実施できるかは相当に疑わしく、市場参加者は、ドル円の円安方向の流れを試すのではないか?
About the Author